News e Approfondimenti Tributari
Aggiornamenti normativi, analisi giurisprudenziali e approfondimenti dal nostro team di esperti.
53 articoli trovati · Pagina 1 di 6
Trust e creditori: quando l'immobile può finire all'asta
Mettere un immobile in trust non significa renderlo intoccabile: l'ordinanza n. 16957/2026 della Cassazione chiarisce quando l'azione revocatoria travolge la segregazione e perché nemmeno il cambio del trustee ferma l'esecuzione.
Dividendi, charitable trust e fondazioni: la svolta della Cassazione
Con le sentenze gemelle nn. 16281 e 16284 del 26 maggio 2026 la Cassazione afferma che il charitable trust è funzionalmente equiparabile a una fondazione: sui dividendi italiani conta lo scopo perseguito, non la forma giuridica.
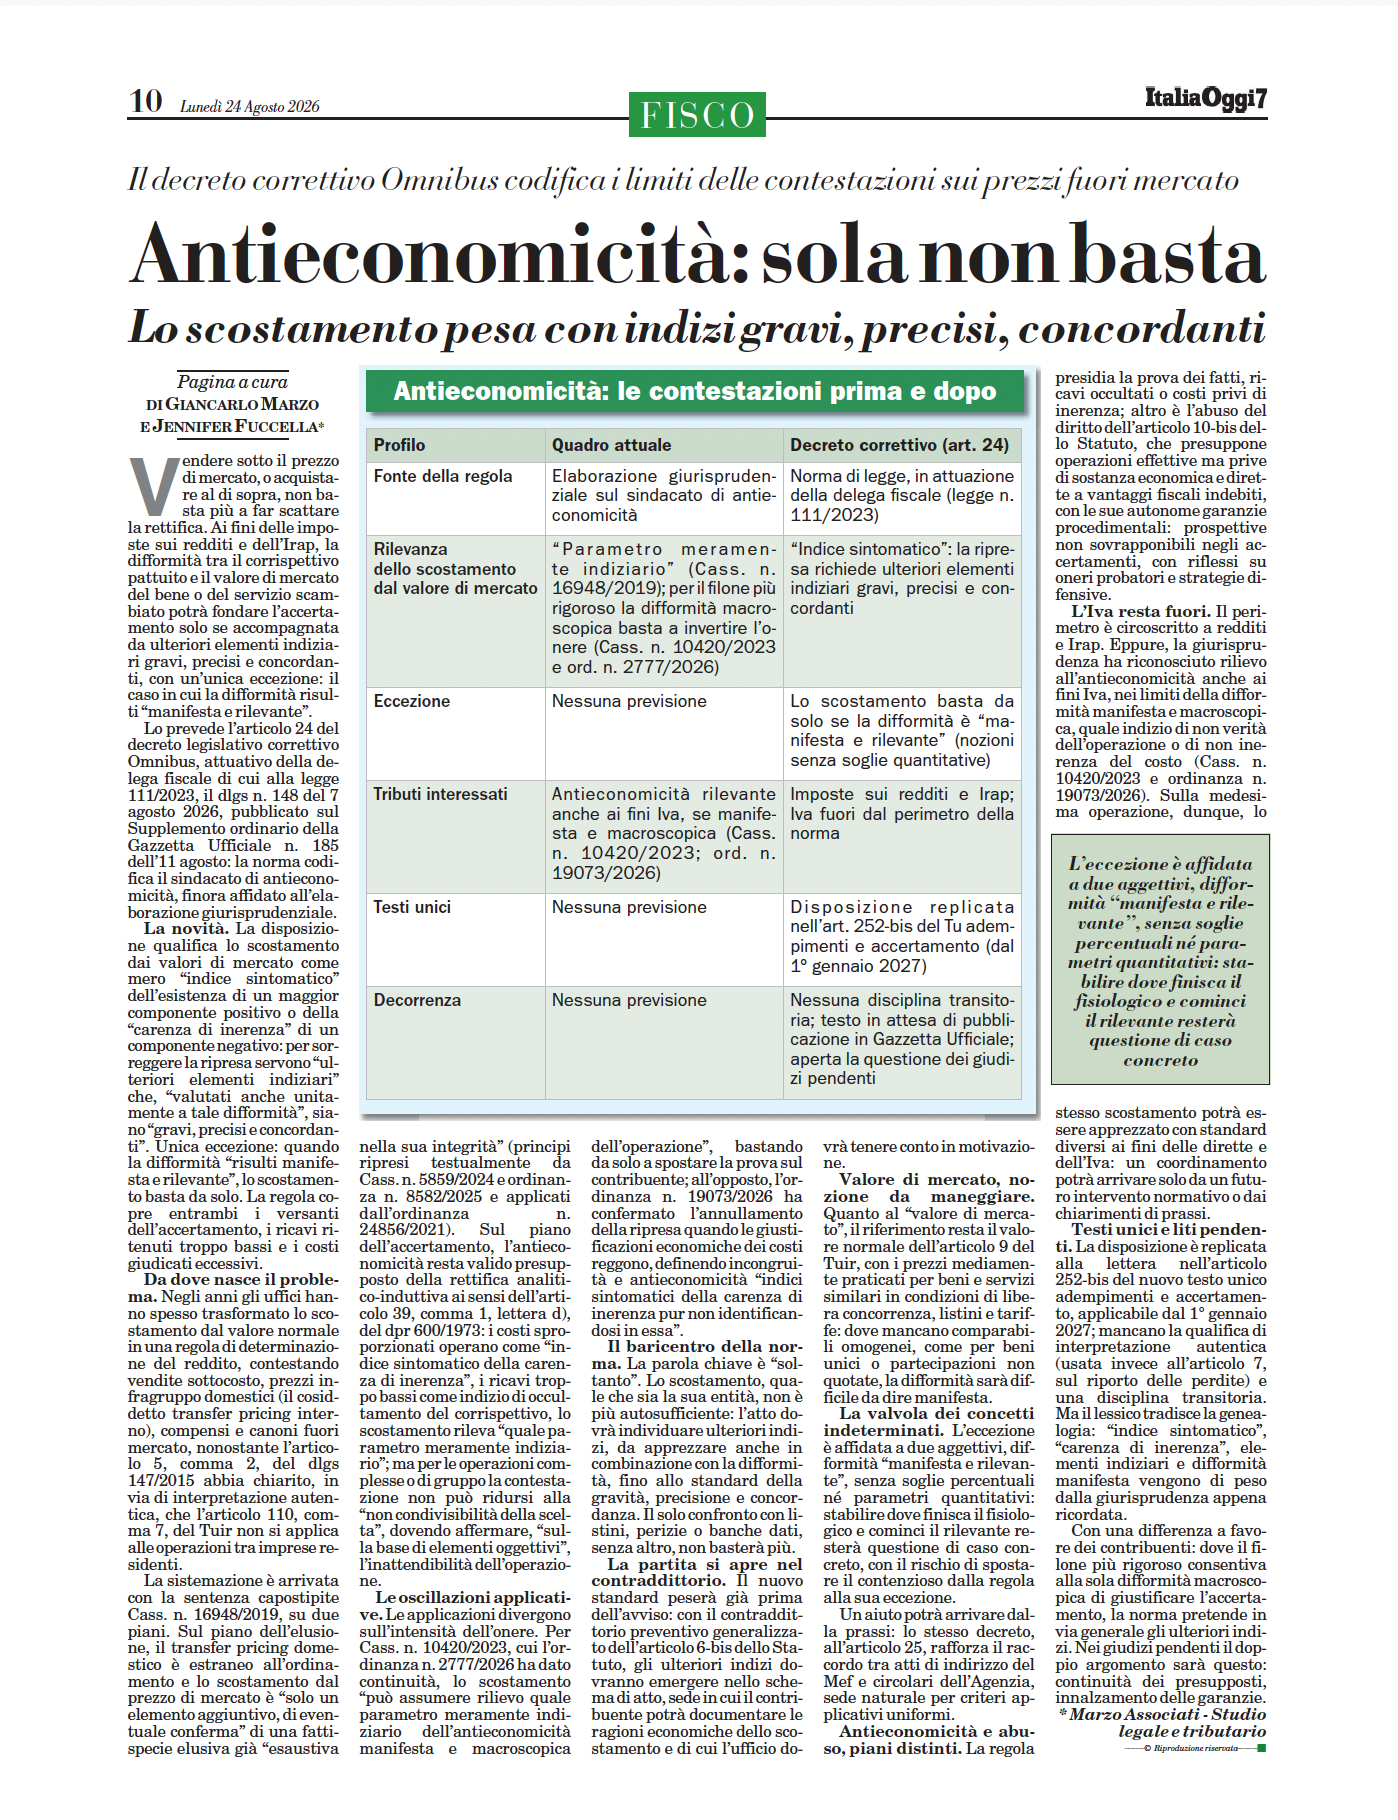
Antieconomicità: sola non basta
Lo scostamento dal valore di mercato non basta più a fondare la rettifica: l'articolo 24 del decreto correttivo Omnibus codifica il sindacato di antieconomicità e pretende ulteriori elementi indiziari gravi, precisi e concordanti.
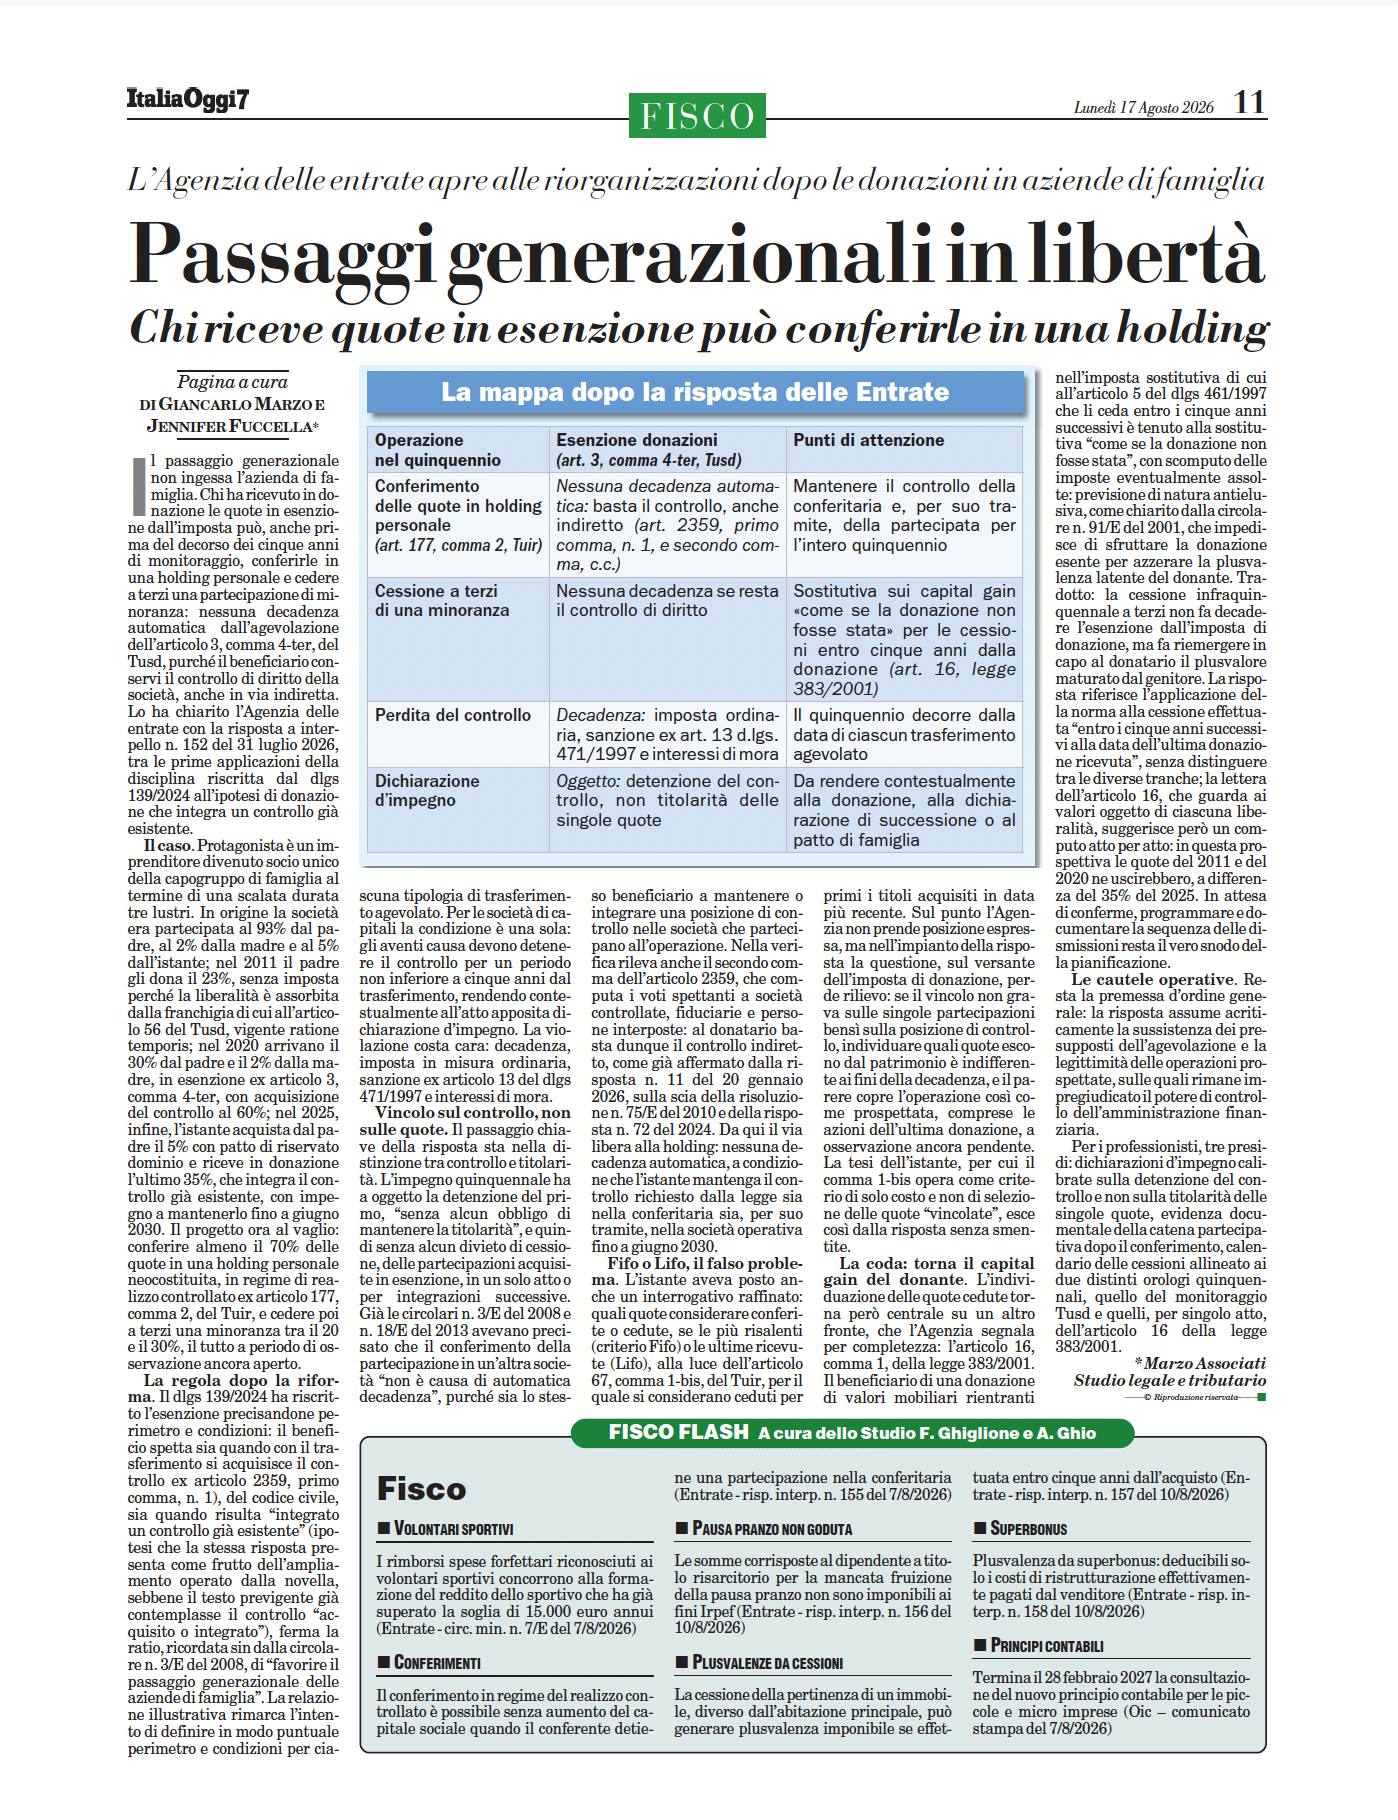
Passaggi generazionali in libertà
Chi riceve quote in esenzione può conferirle in una holding personale: la risposta a interpello n. 152 del 31 luglio 2026 chiarisce che il vincolo quinquennale grava sul controllo, non sulla titolarità delle singole quote.
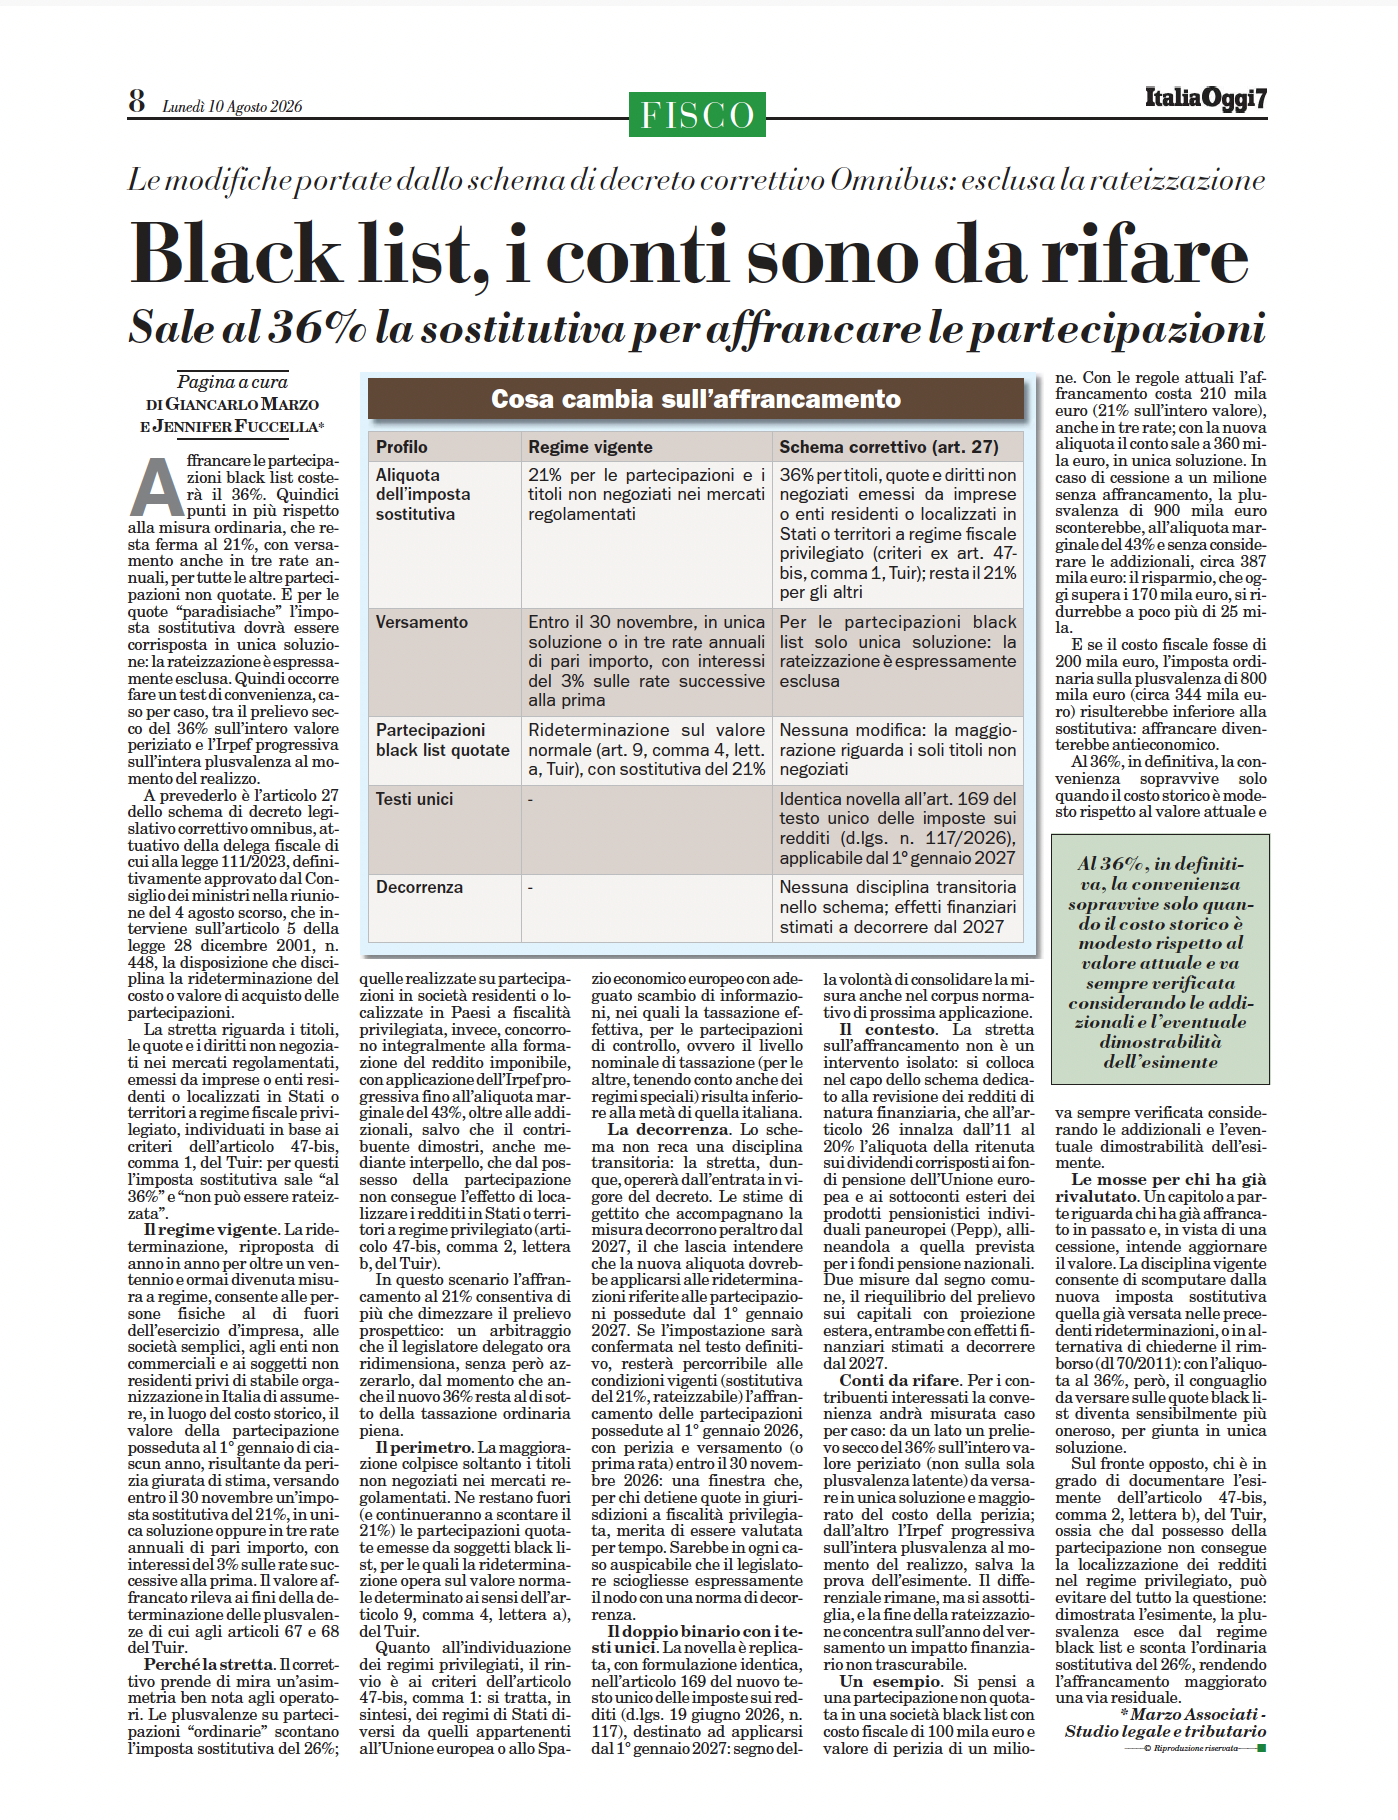
Black list, i conti sono da rifare
Sale al 36% la sostitutiva per affrancare le partecipazioni black list, con rateizzazione esclusa: le modifiche dello schema di decreto correttivo Omnibus e il test di convenienza caso per caso.
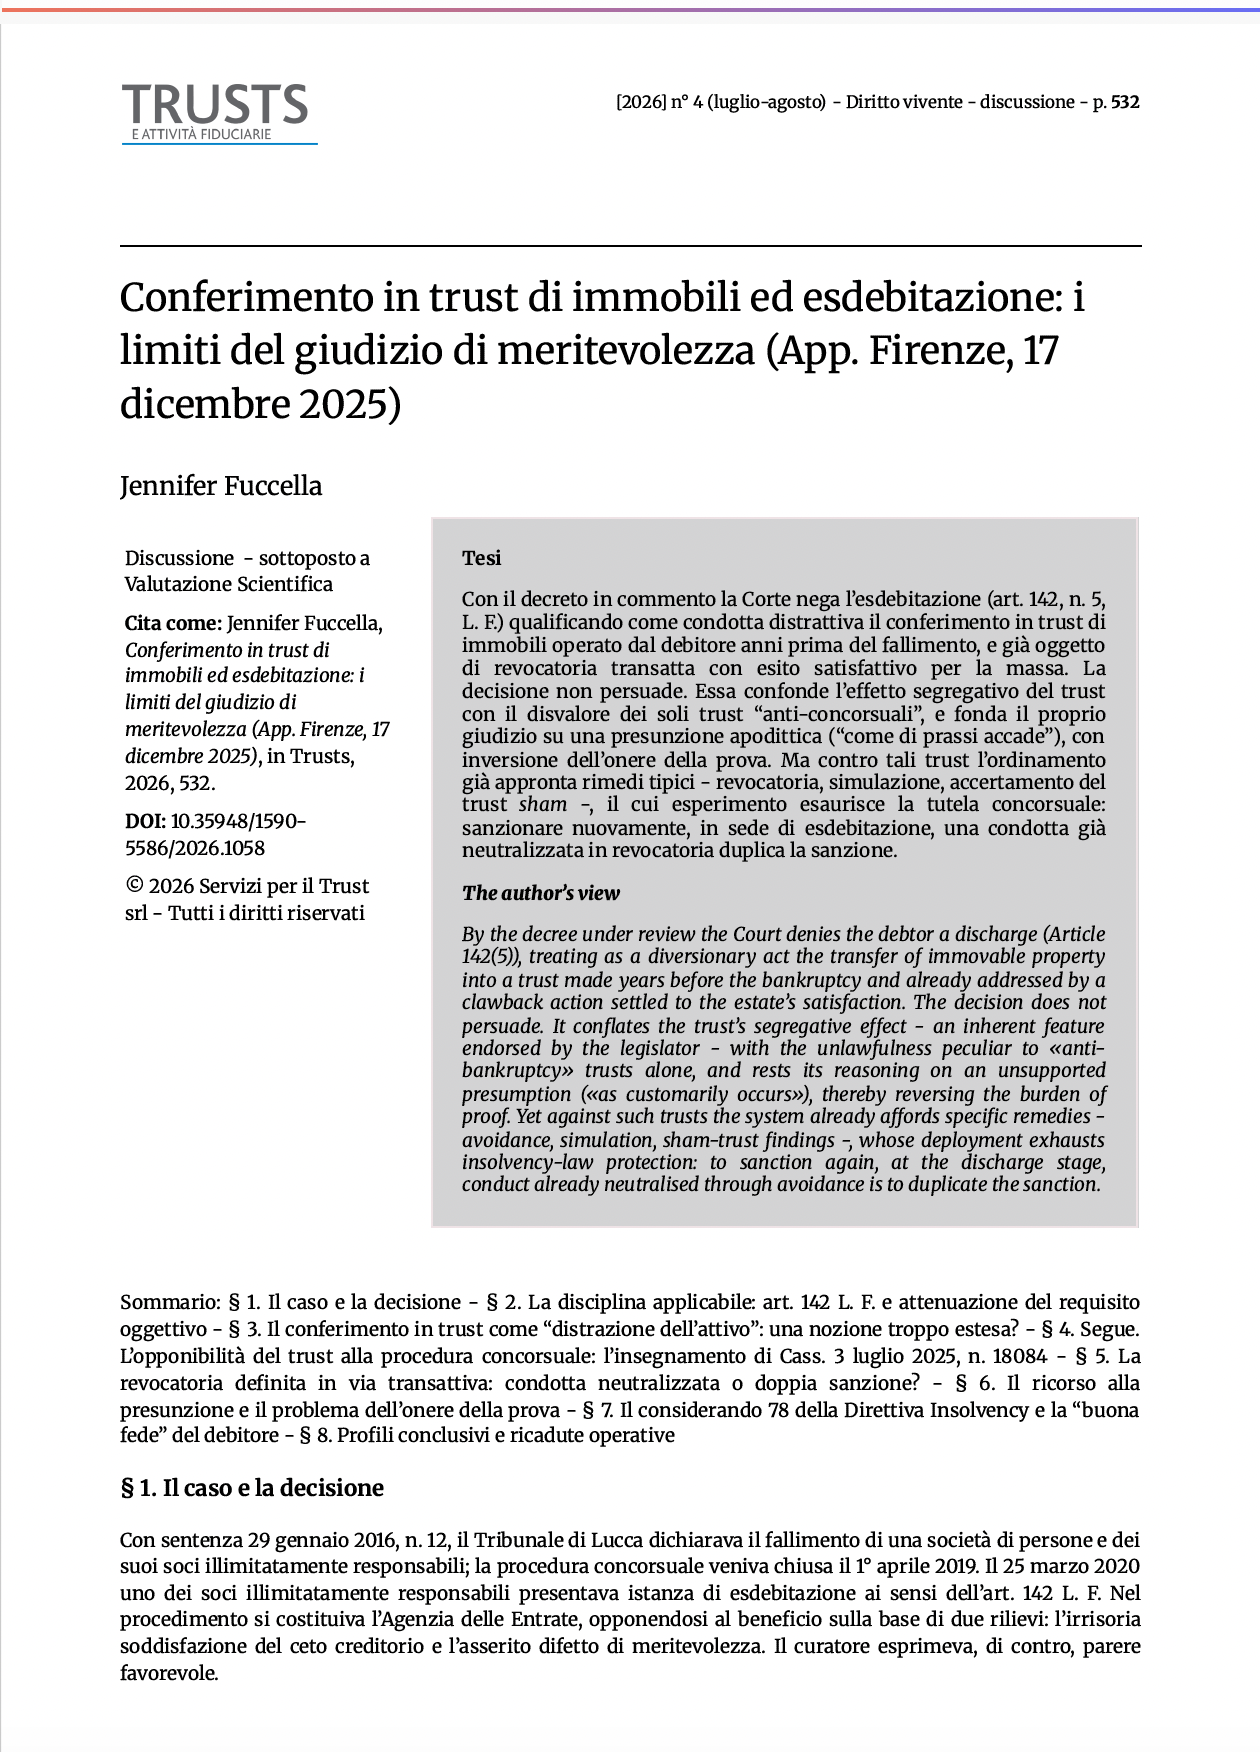
Conferimento in trust di immobili ed esdebitazione: i limiti del giudizio di meritevolezza (App. Firenze, 17 dicembre 2025)
Con il decreto in commento la Corte d'appello di Firenze nega l'esdebitazione (art. 142, n. 5, L. F.) qualificando come condotta distrattiva il conferimento in trust di immobili operato dal debitore anni prima del fallimento, e già oggetto di revocatoria transatta con esito satisfattivo per la massa.
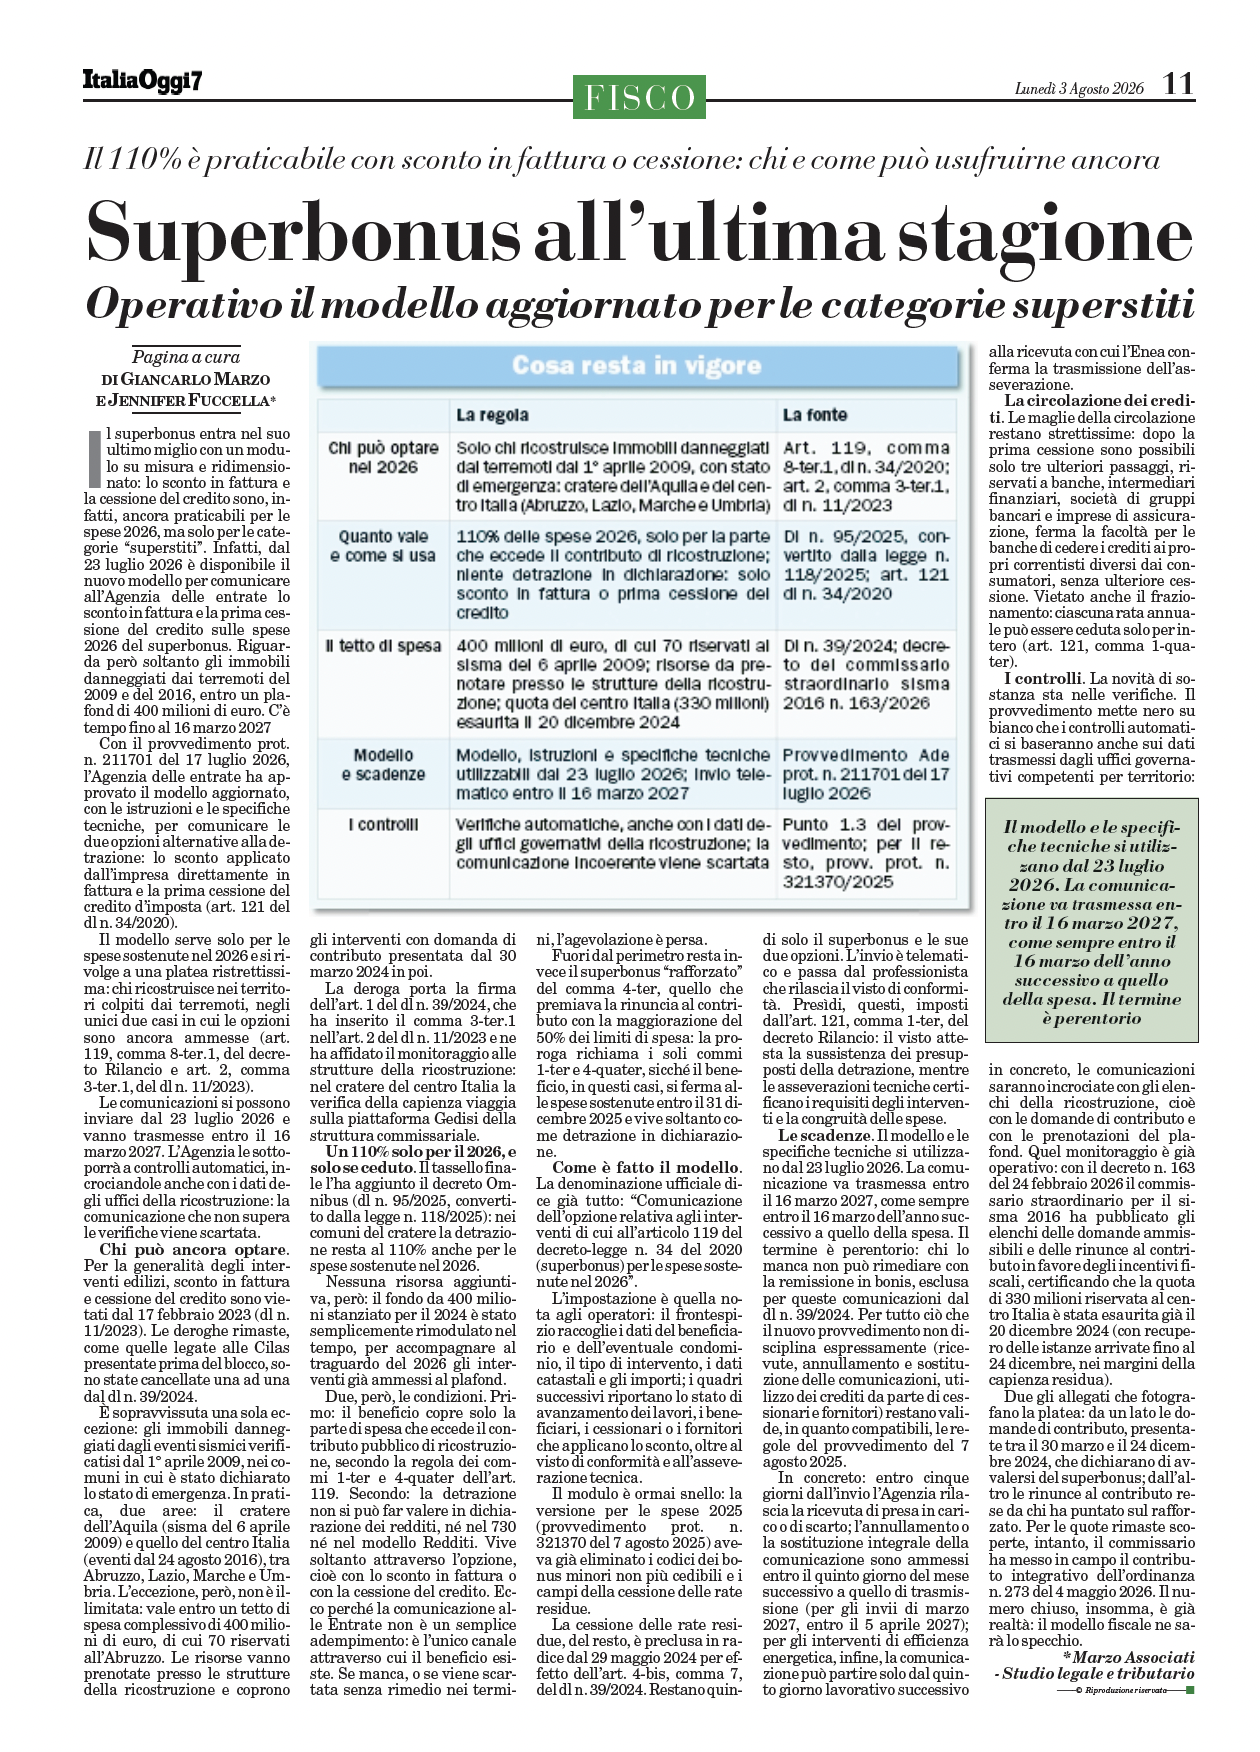
Superbonus all'ultima stagione: operativo il modello aggiornato per le categorie superstiti
Dal 23 luglio 2026 è disponibile il nuovo modello per comunicare all'Agenzia delle entrate lo sconto in fattura e la prima cessione del credito sulle spese 2026 del superbonus: riguarda soltanto gli immobili danneggiati dai terremoti del 2009 e del 2016, entro un plafond di 400 milioni di euro.
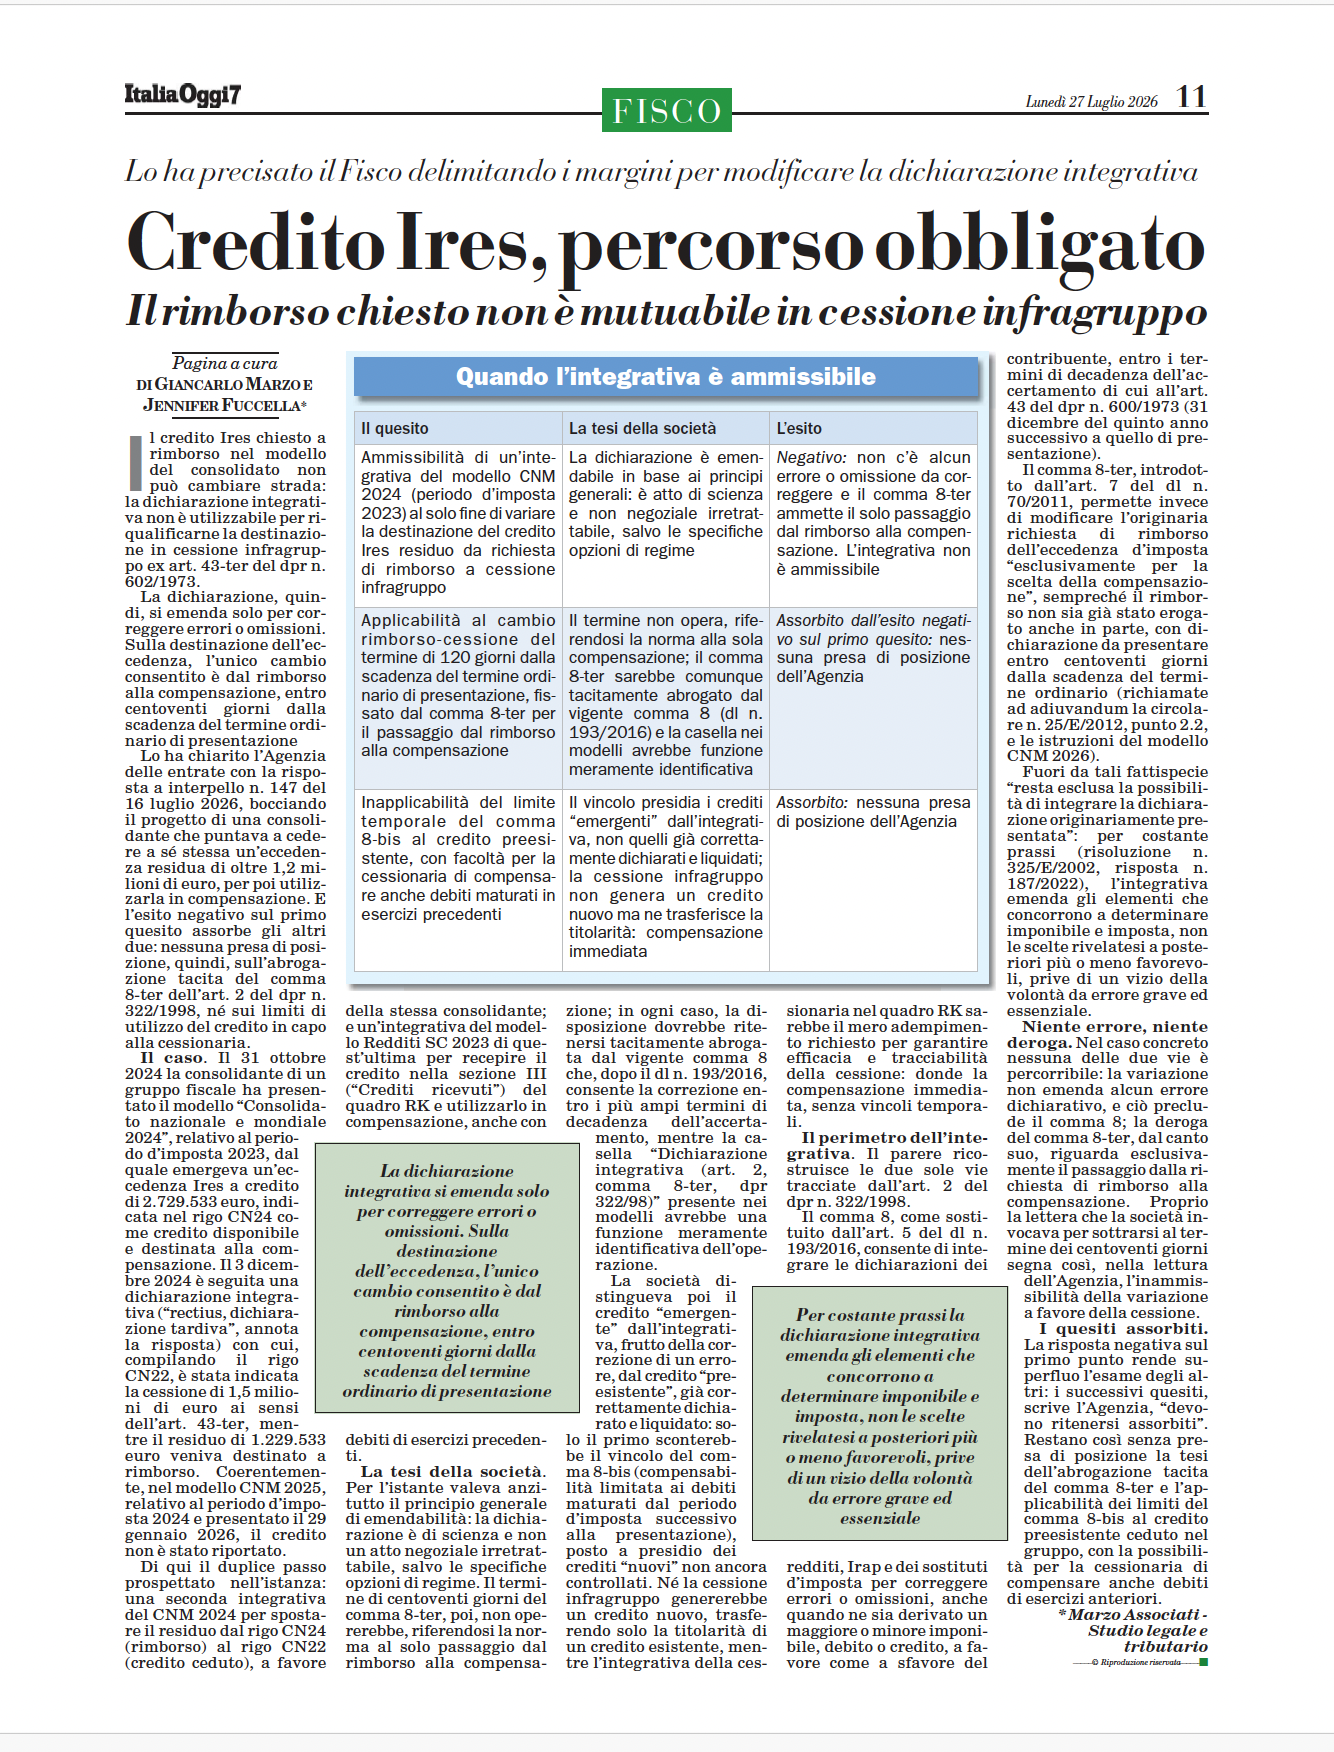
Credito Ires, percorso obbligato: il rimborso chiesto non è mutuabile in cessione infragruppo
Con la risposta a interpello n. 147 del 16 luglio 2026 l'Agenzia delle entrate chiarisce che il credito Ires chiesto a rimborso nel modello del consolidato non può essere riqualificato in cessione infragruppo ex art. 43-ter del dpr n. 602/1973 tramite dichiarazione integrativa.
Trust e acquisto di immobili: quando si applica il prezzo-valore (CGT Treviso n. 288/2025)
La CGT di Treviso, sentenza n. 288 del 12 agosto 2025, riconosce al trustee persona fisica l'accesso al criterio del prezzo-valore per l'acquisto di immobili abitativi destinati al fondo in trust, in contrasto con la prassi dell'Agenzia delle Entrate.
Tutti gli articoli dell'Osservatorio
- Trust e creditori: quando l'immobile può finire all'asta
- Dividendi, charitable trust e fondazioni: la svolta della Cassazione
- Antieconomicità: sola non basta
- Passaggi generazionali in libertà
- Black list, i conti sono da rifare
- Conferimento in trust di immobili ed esdebitazione: i limiti del giudizio di meritevolezza (App. Firenze, 17 dicembre 2025)
- Superbonus all'ultima stagione: operativo il modello aggiornato per le categorie superstiti
- Credito Ires, percorso obbligato: il rimborso chiesto non è mutuabile in cessione infragruppo
- Trust e acquisto di immobili: quando si applica il prezzo-valore (CGT Treviso n. 288/2025)
- Frontalieri, distinguo al regime: i dipendenti Bankitalia in Francia sono tassati solo in Italia
- IVA indetraibile da pro-rata e IRAP: vale la competenza, non la cassa
- Prezzo-valore e trust: perché il trustee persona fisica può (e conviene) usarlo
- Il decreto di esdebitazione sconta imposta proporzionale o fissa?
- Beneficiario di trust e revoca amministratori s.r.l. (Trib. Roma 16 gennaio 2026)
- Stagionali, calcoli Ires standard
- Seconda Direttiva Insolvency: Accesso ai Trust senza Preavviso
- Marzo Associati al Career Day Luiss Guido Carli
- Imposta Unica Scommesse: Cassazione 2026 | Marzo Associati
- Variazione Iva e Reverse Charge: La Cassazione Blocca i Rimborsi sui Cashback
- Ristrutturazione Debiti e Fisco: Stop agli Accertamenti Post-Omologa
- Come non pagare cartelle esattoriali in modo legittimo: guida 2026
- Prescrizione cartella esattoriale: termini, calcolo e come farla valere nel 2026
- Trust e Cassazione: Atti inefficaci senza clausole espresse
- Rottamazione Quinquies 2026: chi può aderire, quanto si risparmia, scadenze
- Rateizzazione cartelle esattoriali 2026: 120 rate, decadenza e nuove regole
- Holding: Conferimento e Donazione Non Costituiscono Abuso
- Pignoramento conto corrente da Agenzia Entrate-Riscossione: come bloccarlo
- Credito d'imposta ZES unica aggiuntivo 2025: come accedere dal 15 aprile 2026
- Fermo amministrativo auto: come annullarlo, tempi e costi nel 2026
- Dichiarazioni di Terzi e Accertamento Sintetico: Prova o Indizio? La Cassazione 2026
- Indeducibilità delle spese legali per la difesa penale degli amministratori: il nuovo rigetto della Cassazione
- Eredi minorenni: obbligo di dichiarazione dei redditi immediato, il Fisco non attende l'inventario
- Trust e Creditori: quando la Protezione del Patrimonio non Basta
- Accertamenti Bancari e Conti dei Familiari: La Cassazione Conferma l'Inversione dell'Onere della Prova
- Rottamazione-quinquies: perimetro, effetti e criticità sistematiche
- Plusvalenze nel reddito d'impresa: addio alla rateizzazione "generalizzata"
- Vizi di Notifica della Cartella Esattoriale: Quando è Nulla
- Annullamento d'ufficio dei ruoli esattoriali: i limiti del silenzio-assenso sui vizi procedurali
- Affitti brevi e Airbnb: dal 2026, con tre case scatta la partita Iva
- Sospendere una Cartella Esattoriale: 3 Strumenti Legali nel 2026
- Cartella Pazza: Come Contestare un Debito Non Dovuto
- Cassazione 1667/2026: avvisi ai soci, l’allegato è optional e l’onere di motivazione si soddisfa anche per relationem
- Interposizione societaria e società a ristretta base: gli utili vanno ai soci effettivi
- Cartella Esattoriale Intestata a Defunto: Gli Eredi Devono Pagare?
- Differenza tra Cartella Esattoriale e Avviso di Accertamento
- Legge di Bilancio 2026: Novità Fiscali per Imprese e Professionisti
- Trust e Passaggio Generazionale: Guida Pratica
- Tax Planning Internazionale: Opportunità e Rischi
- Bonus prima casa per gli iscritti AIRE: il concetto di "attività" si allarga a studio e volontariato
- Perdite su crediti concorsuali: la Cassazione fissa la "finestra temporale" per la deducibilità
- Riordino del Gioco Pubblico: Cosa Cambia per i Concessionari
- Cassazione: Sentenza Chiave sul Transfer Pricing
- ADM: Nuove Linee Guida per Operatori del Gaming Online