La combinazione di conferimento in holding e donazione: un'analisi dell'Agenzia delle Entrate per la pianificazione fiscale
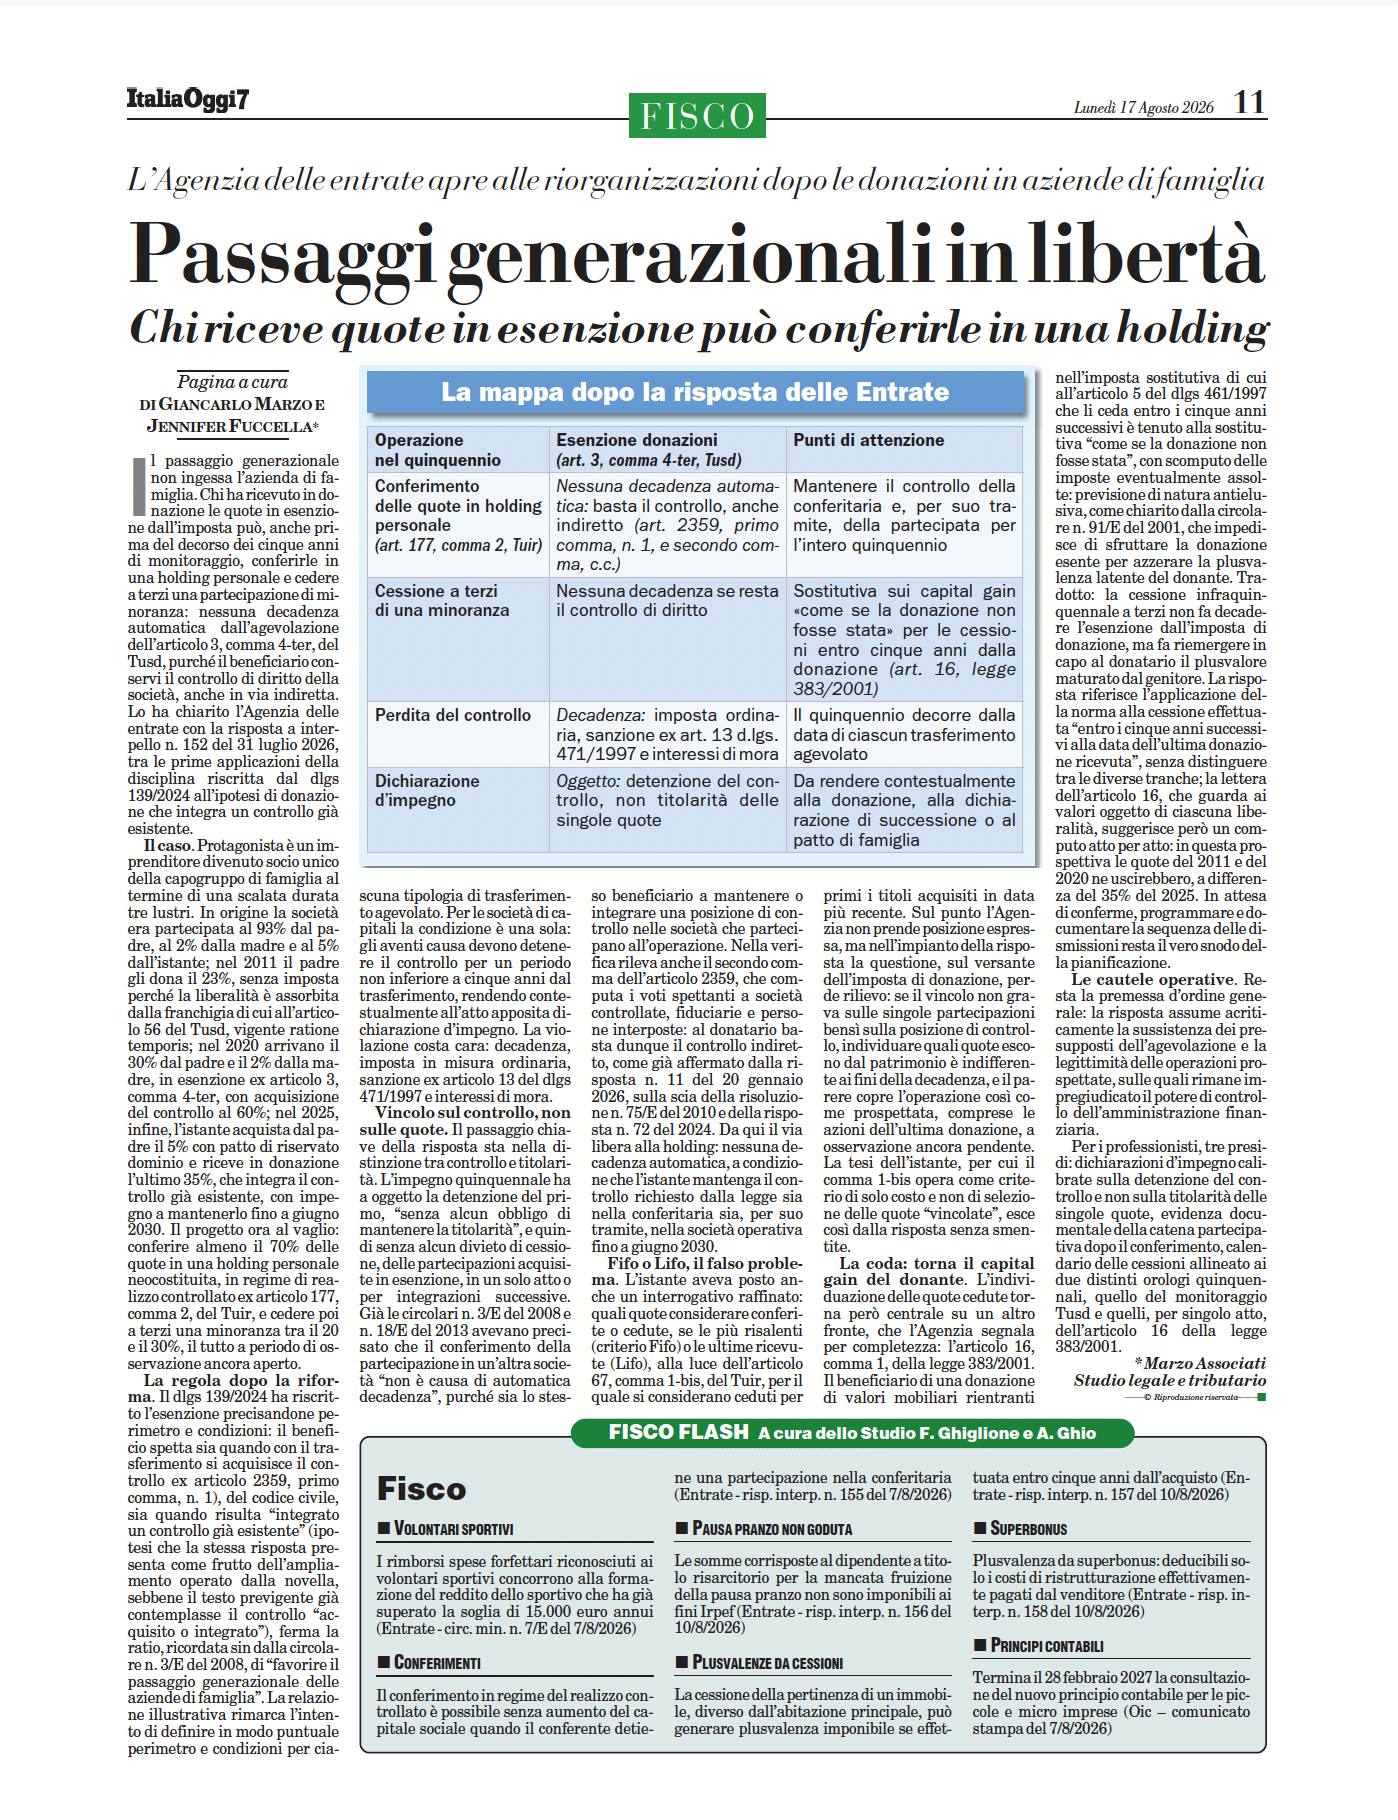
L'Agenzia delle Entrate, attraverso la risposta a interpello n. 42 del 2026, ha offerto chiarimenti fondamentali riguardo l'utilizzo sinergico del conferimento di quote in una holding e la successiva donazione della nuda proprietà. Questo approccio combinato, cruciale per la pianificazione fiscale e il passaggio generazionale, è stato esaminato approfonditamente per stabilire la sua conformità ai principi antiabuso.Conferimento in Holding e Donazione della Nuda Proprietà: il caso esaminato
Il caso posto all'attenzione dell'Agenzia delle Entrate ha riguardato un assetto familiare con un padre e due figli, soci in due distinte società operative (Alfa e Beta). L'operazione prevedeva due fasi chiave:- Prima Fase (Conferimento): Costituzione di una holding (in forma di S.r.l.) e trasferimento del 100% delle quote delle due società operative in essa. Per questa fase, si intendeva applicare il regime di realizzo controllato previsto dall'art. 177, comma 2, del Tuir.
- Seconda Fase (Donazione): Il padre avrebbe donato ai figli la nuda proprietà delle quote della holding appena costituita. A questa operazione sarebbe stato applicato il regime ordinario di imposizione ex art. 16 del Tusd, non rientrando nell'esenzione per le quote di controllo.
L'analisi antiabuso dell'Agenzia delle Entrate: vantaggio fiscale e sostanza economica
L'Amministrazione finanziaria ha scrutinato l'operazione basandosi sull'art. 10-bis della Legge n. 212/2000 (Statuto dei Diritti del Contribuente). Inizialmente, ha rilevato un vantaggio fiscale indebito.Questo vantaggio fiscale derivava dal fatto che il patrimonio netto della holding, formatosi in regime di realizzo controllato, risultava inferiore alla somma dei patrimoni netti delle singole società conferite. Di conseguenza, la base imponibile calcolata per l'imposta di donazione (ex art. 16 Tusd) era più bassa rispetto a una donazione diretta delle quote originarie.
La Sostanza Economica come elemento dirimente nell'esclusione dell'abuso
Nonostante il vantaggio fiscale indebito, l'Agenzia delle Entrate ha escluso la configurabilità dell'abuso del diritto. L'elemento determinante è stata la presenza di valide ragioni extrafiscali, ovvero di sostanza economica. L'operazione era funzionale a obiettivi imprenditoriali tangibili, che includevano:- La gestione unitaria e coordinata delle società operative come un vero e proprio gruppo.
- L'accentramento della tesoreria per un'ottimizzazione delle risorse finanziarie.
- L'inserimento nello statuto di specifiche clausole "antistallo" e regole di governance per prevenire la conflittualità tra soci.
- L'avvio di un passaggio generazionale progressivo e ordinato, prevenendo la futura comunione ereditaria.