Interposizione societaria e società a ristretta base: gli utili imputati ai soci effettivi
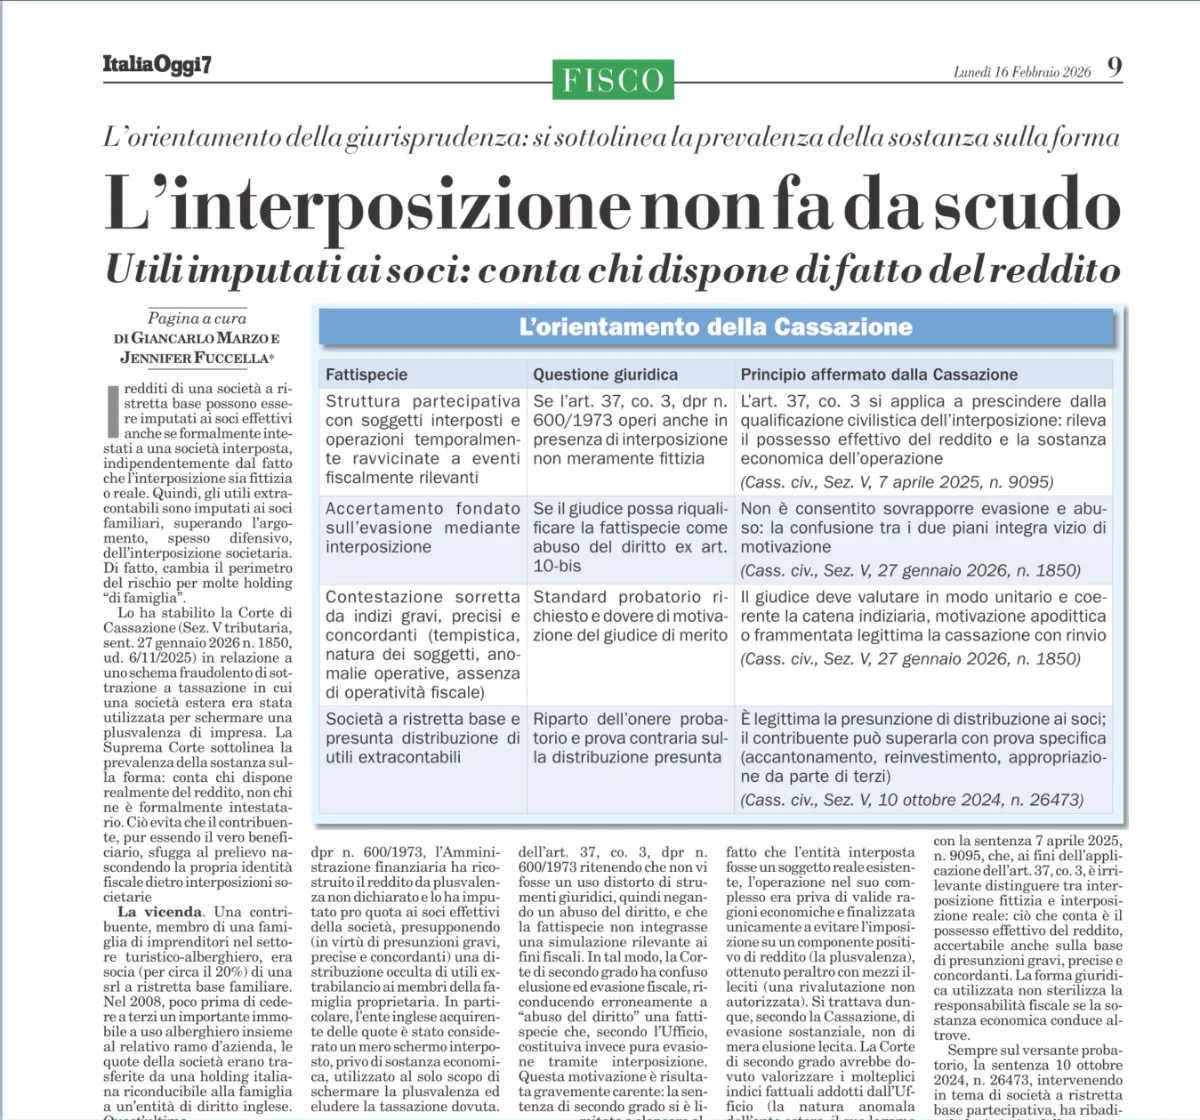
La Corte di Cassazione, con la sentenza n. 1850 del 27 gennaio 2026, ha ridefinito il perimetro del rischio per molte holding “di famiglia”, stabilendo un principio fondamentale in ambito tributario: la sostanza prevale sulla forma.La prevalenza della sostanza sulla forma nelle società a ristretta base
Di conseguenza, gli utili extracontabili di una società a ristretta base possono essere imputati ai soci familiari effettivi, anche qualora risultino formalmente intestati a una società interposta. Questa pronuncia chiarisce che l'interposizione societaria non funge da scudo contro il Fisco, ribadendo la netta prevalenza della sostanza economica sulla forma giuridica.Il caso specifico: l'interposizione societaria con schermo estero
Il caso in esame ha riguardato una contribuente, socia di una srl a ristretta base familiare nel settore turistico-alberghiero. Prima della cessione di un immobile, le quote della società sono state trasferite da una holding italiana a un'entità di diritto inglese. L'Amministrazione finanziaria ha ritenuto l'ente inglese un mero schermo interposto, privo di sostanza economica, finalizzato esclusivamente a schermare la plusvalenza d'impresa per eludere la tassazione.Interposizione, Evasione Fiscale e Abuso del Diritto
L'orientamento giurisprudenziale fa chiarezza su diverse questioni giuridiche relative a interposizione societaria ed evasione fiscale:- Art. 37, co. 3, DPR n. 600/1973: La norma si applica indipendentemente dalla qualificazione civilistica dell'interposizione. Non importa se l'interposizione è fittizia o reale; ciò che conta è accertare chi ha il possesso effettivo del reddito.
- Sostanza economica delle operazioni: La forma giuridica adottata non può neutralizzare la responsabilità fiscale se l'operazione è sprovvista di valide ragioni economiche e costituisce una evasione sostanziale.
- Distinzione tra istituti: I giudici hanno chiarito che non è ammissibile sovrapporre l'evasione fiscale all'abuso del diritto. Confondere questi due piani configura un vizio di motivazione.
Presunzione di distribuzione degli utili e Onere della Prova
In riferimento alle società a ristretta base, è legittima la presunzione di distribuzione occulta di utili ai soci. Il contribuente può, tuttavia, superare tale presunzione fornendo una prova specifica contraria. Questa può consistere nella dimostrazione di:- Accantonamento degli utili
- Reinvestimento degli utili
- Appropriazione degli utili da parte di terzi