Obbligo Immediato di Dichiarazione dei Redditi per Eredi Minorenni: Le Chiarificazioni dell'Agenzia delle Entrate
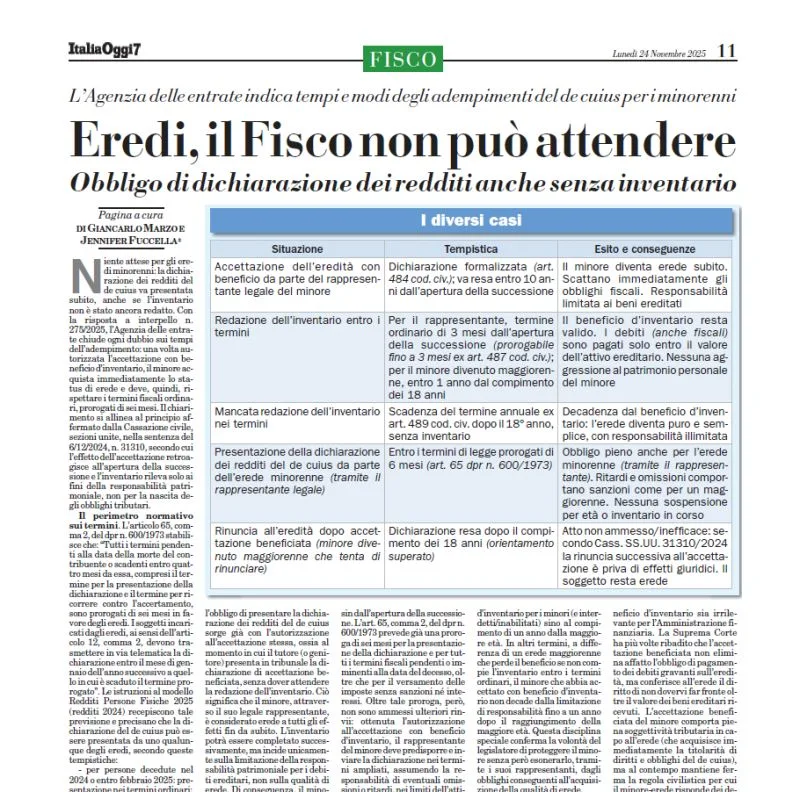
L'Agenzia delle Entrate, attraverso la risposta a interpello n. 275/2025, ha fornito un chiarimento fondamentale riguardo i tempi e le modalità degli adempimenti fiscali che gravano sugli eredi minorenni. La posizione dell'Amministrazione finanziaria è perentoria: il Fisco non prevede attese prolungate per tali obblighi.
Status di Erede Minorenne e Adempimenti Fiscali Immediati
Per i minorenni, l'accettazione dell'eredità con beneficio d'inventario è un atto obbligatorio per legge. Non appena tale accettazione viene autorizzata, il minore acquisisce immediatamente lo status di erede. Di conseguenza, egli è tenuto a rispettare i termini fiscali ordinari per la presentazione della dichiarazione dei redditi del de cuius, l'unica agevolazione concessa è la proroga di sei mesi stabilita dall'art. 65 del d.p.r. n. 600/1973.
Nessuna Sospensione in Attesa della Redazione dell'Inventario
L'obbligo di presentare la dichiarazione dei redditi sorge non appena si ottiene l'autorizzazione all'accettazione dell'eredità. L'Agenzia delle Entrate chiarisce che questo obbligo deve essere adempiuto (tramite il rappresentante legale del minore) senza dover attendere la materiale redazione dell'inventario. L'inventario, infatti, incide esclusivamente sulla limitazione della responsabilità patrimoniale dell'erede per i debiti ereditari (la cosiddetta responsabilità intra vires), ma non sospende in alcun modo la qualifica di contribuente né i relativi obblighi dichiarativi.
Questo orientamento è in linea con i principi stabiliti dalle Sezioni Unite della Cassazione (sentenza n. 31310/2024), i quali ribadiscono che l'accettazione retroagisce all'apertura della successione ai fini della nascita degli obblighi tributari.
Conclusioni
In sintesi, per gli eredi minorenni, l'accettazione dell'eredità con beneficio d'inventario determina l'immediata acquisizione dello status di erede e, di conseguenza, l'obbligo di adempiere entro i termini ordinari (prorogati di sei mesi) alla presentazione della dichiarazione dei redditi del de cuius, senza attendere la conclusione dell'inventario.