Introduzione
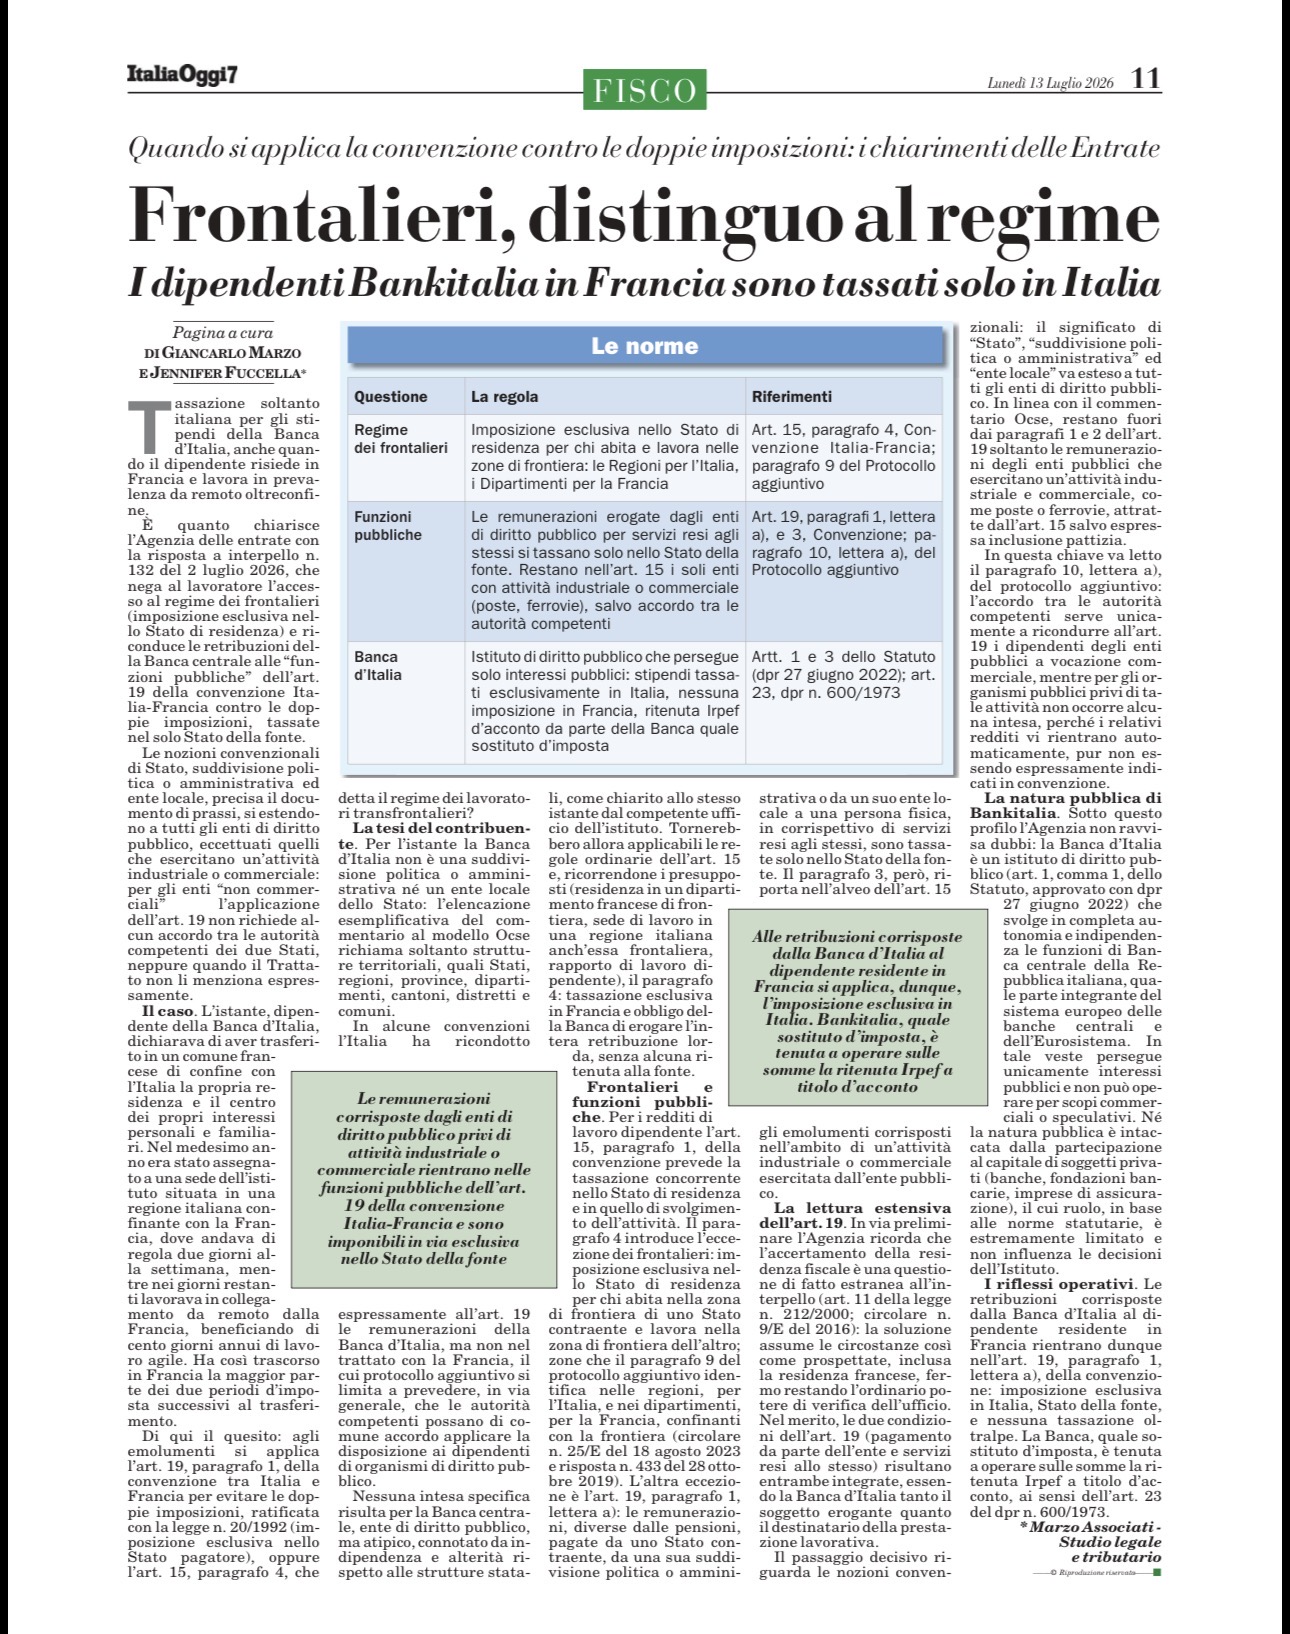
Tax Planning Internazionale: la pianificazione fiscale internazionale rappresenta una leva strategica fondamentale per le imprese che operano su mercati globali. Tuttavia, il quadro normativo è in rapida evoluzione e richiede un approccio sempre più sofisticato.
Contesto Normativo: BEPS 2.0 e Direttiva ATAD
BEPS 2.0 e Global Minimum Tax
L'implementazione del Pillar Two dell'iniziativa BEPS introduce una tassazione minima globale del 15% per le multinazionali con ricavi superiori a 750 milioni di euro. Questo cambia radicalmente le strategie di pianificazione fiscale tradizionali.
Direttiva ATAD
La direttiva Anti Tax Avoidance introduce:
- Limitazione alla deducibilità degli interessi
- Exit taxation
- Norme CFC rafforzate
- Clausole generali anti-abuso
Strategie Legittime
Holding Company
La strutturazione attraverso holding può ancora offrire vantaggi significativi, a condizione che vi sia sostanza economica reale:
- Presenza di personale qualificato
- Processi decisionali effettivi
- Infrastrutture adeguate
Proprietà Intellettuale
La gestione della proprietà intellettuale rimane un'area di opportunità, con particolare attenzione a:
- Regimi Patent Box ancora vigenti
- Localizzazione delle attività R&D
- Accordi di licenza infragruppo
Finanziamenti Infragruppo
Le strutture di finanziamento devono rispettare:
- Principio di libera concorrenza sui tassi
- Norme sulla sottocapitalizzazione
- Requisiti di documentazione transfer pricing
Rischi da Evitare
Schemi Abusivi
L'Amministrazione finanziaria è sempre più attenta a contestare strutture prive di sostanza economica. I rischi includono:
- Accertamenti per abuso del diritto
- Sanzioni amministrative
- Conseguenze penali nei casi più gravi
Reputazionali
La pubblicità degli schemi fiscali aggressivi comporta rischi reputazionali significativi per le imprese quotate o con forte esposizione mediatica.
Conclusioni
Lo Studio Marzo Associati offre consulenza specializzata in fiscalità internazionale, supportando le imprese nella definizione di strategie fiscali efficienti e compliant.