Torna agli articoli
    Novità Normative30 marzo 20263 min
    Foto autore Avv. Giancarlo Marzo avvocato tributarista RomaAvv. Giancarlo Marzo — Avvocato Tributarista, FondatoreProfilo

    Accertamenti Bancari e Conti dei Familiari: La Cassazione Conferma l'Inversione dell'Onere della Prova

    La Cassazione conferma l'inversione dell'onere della prova negli **accertamenti bancari** sui conti dei familiari, se riferibili al contribuente.

    Immagine in evidenza articolo: Accertamenti Bancari e Conti dei Familiari: La Cassazione Conferma l'Inversione dell'Onere della Prova

    Accertamenti Bancari e Conti dei Familiari: L'Inversione dell'Onere della Prova nella Giurisprudenza

    I conti correnti intestati ai congiunti possono essere considerati "trasparenti" per l'Amministrazione Finanziaria se sono di fatto riferibili al contribuente. Con l'ordinanza del 17 marzo 2026, n. 5971, la Sezione V tributaria della Corte di Cassazione ha affermato che le movimentazioni su tali conti possono essere legittimamente imputate all'attività professionale del contribuente.

    Accertamenti sui Conti dei Familiari e Riferibilità al Contribuente

    Affinché l'Amministrazione Finanziaria possa attribuire le movimentazioni di conti correnti intestati a familiari al contribuente, devono emergere indici sintomatici di un'effettiva riconducibilità al soggetto verificato. L'Ufficio ha l'onere di allegare tali elementi, tra i quali figurano:
    • Il rapporto di stretta familiarità tra i soggetti.
    • Un'ingiustificata capacità reddituale dei congiunti intestatari del conto.
    • Il coinvolgimento del familiare nell'esercizio dell'attività del contribuente.

    Il caso specifico: professionista e assistente familiare

    Il caso esaminato dalla Suprema Corte riguardava una professionista nel settore dell'infortunistica stradale. L'Agenzia delle Entrate aveva emesso avvisi di accertamento basandosi su indagini bancarie estese ai conti della madre della contribuente. Era emerso che la madre, pensionata con un reddito annuo modesto e con un'attività marginale cessata, operava come collaboratrice di fatto nello studio della figlia. La stessa professionista aveva ammesso l'utilizzo sistematico dei conti materni per farvi transitare assegni relativi alla propria attività professionale, con un profilo reddituale della madre palesemente incompatibile con le ingenti movimentazioni riscontrate.

    Accertamento e inversione dell'onere della prova

    In presenza di una presunzione legale derivante da accertamento bancario (ex art. 32 dpr 600/1973), una volta che l'Ufficio ha assolto il proprio onere dimostrando la riferibilità del conto al contribuente, si verifica l'inversione dell'onere della prova. La giurisprudenza è univoca nel richiedere al contribuente una reazione difensiva rigorosa:
    • È necessaria una dimostrazione analitica e specifica, analizzando le transazioni operazione per operazione.
    • Il contribuente deve dimostrare in modo inequivocabile che le movimentazioni contestate non si riferiscono a operazioni imponibili.
    • Le difese generiche o prive di specificità sono del tutto insufficienti e non possono in alcun modo scalfire la ricostruzione operata dall'Ufficio.
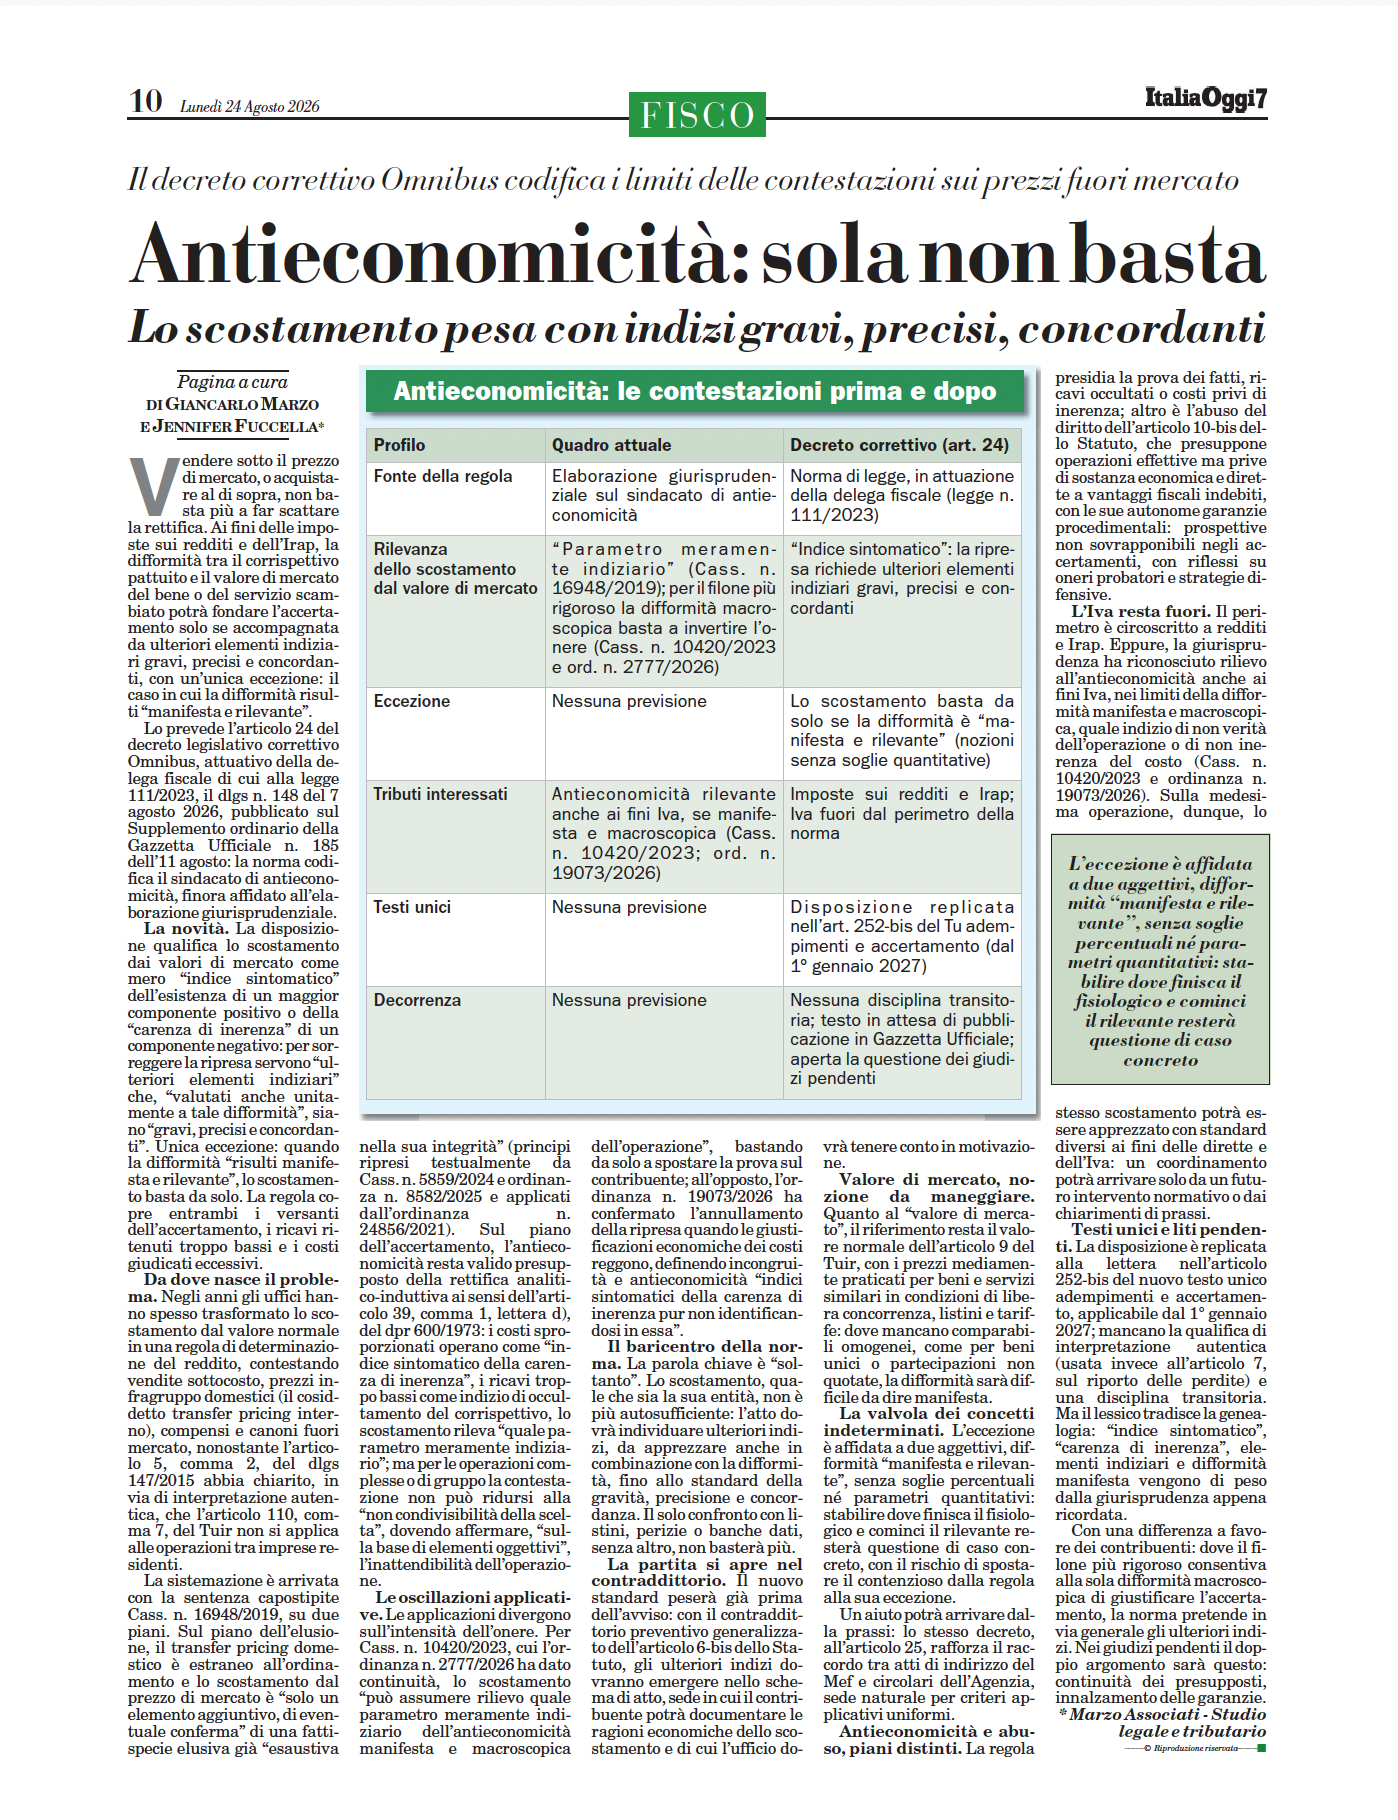
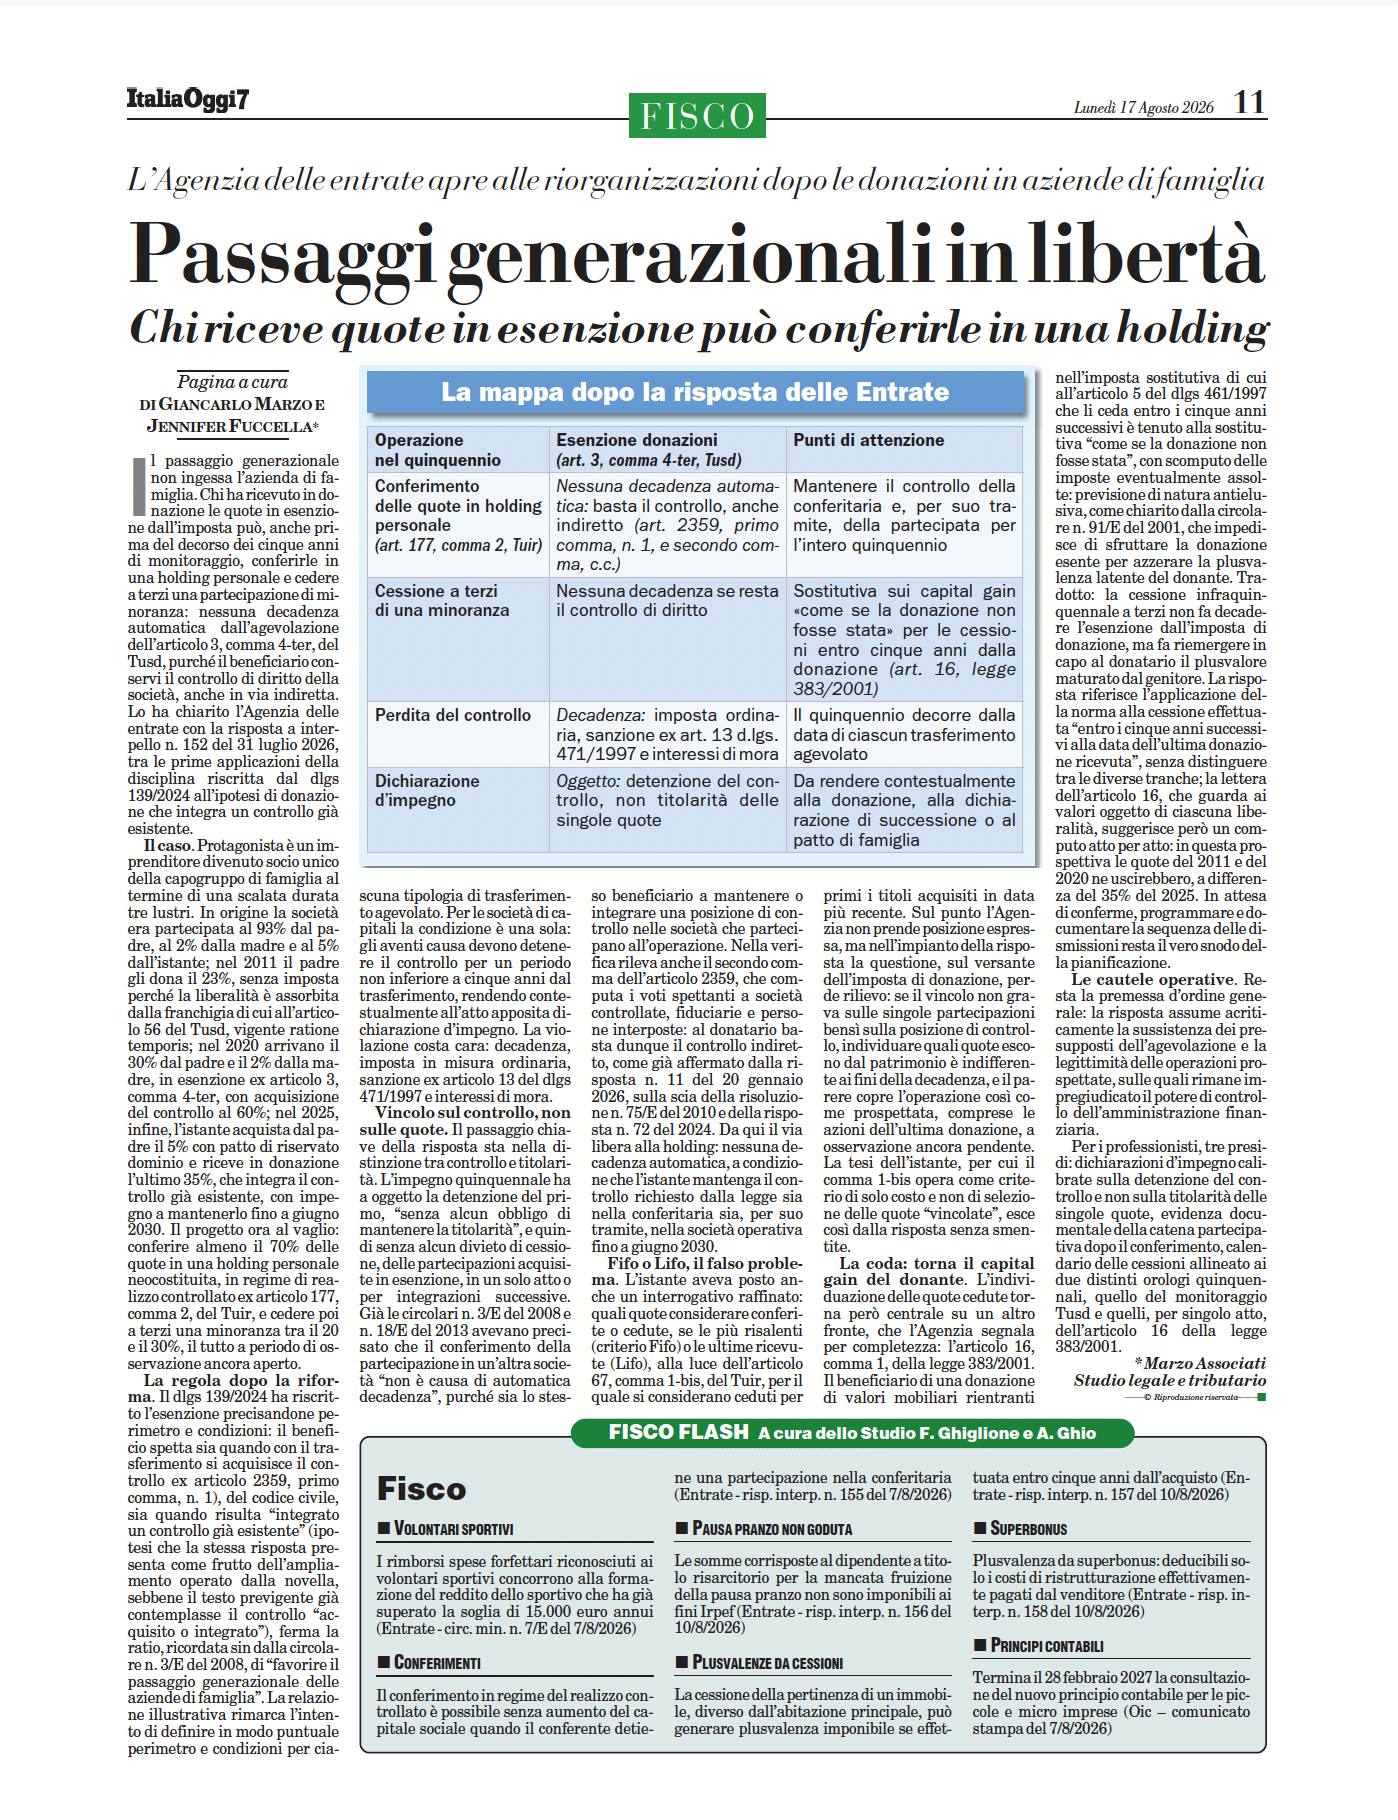
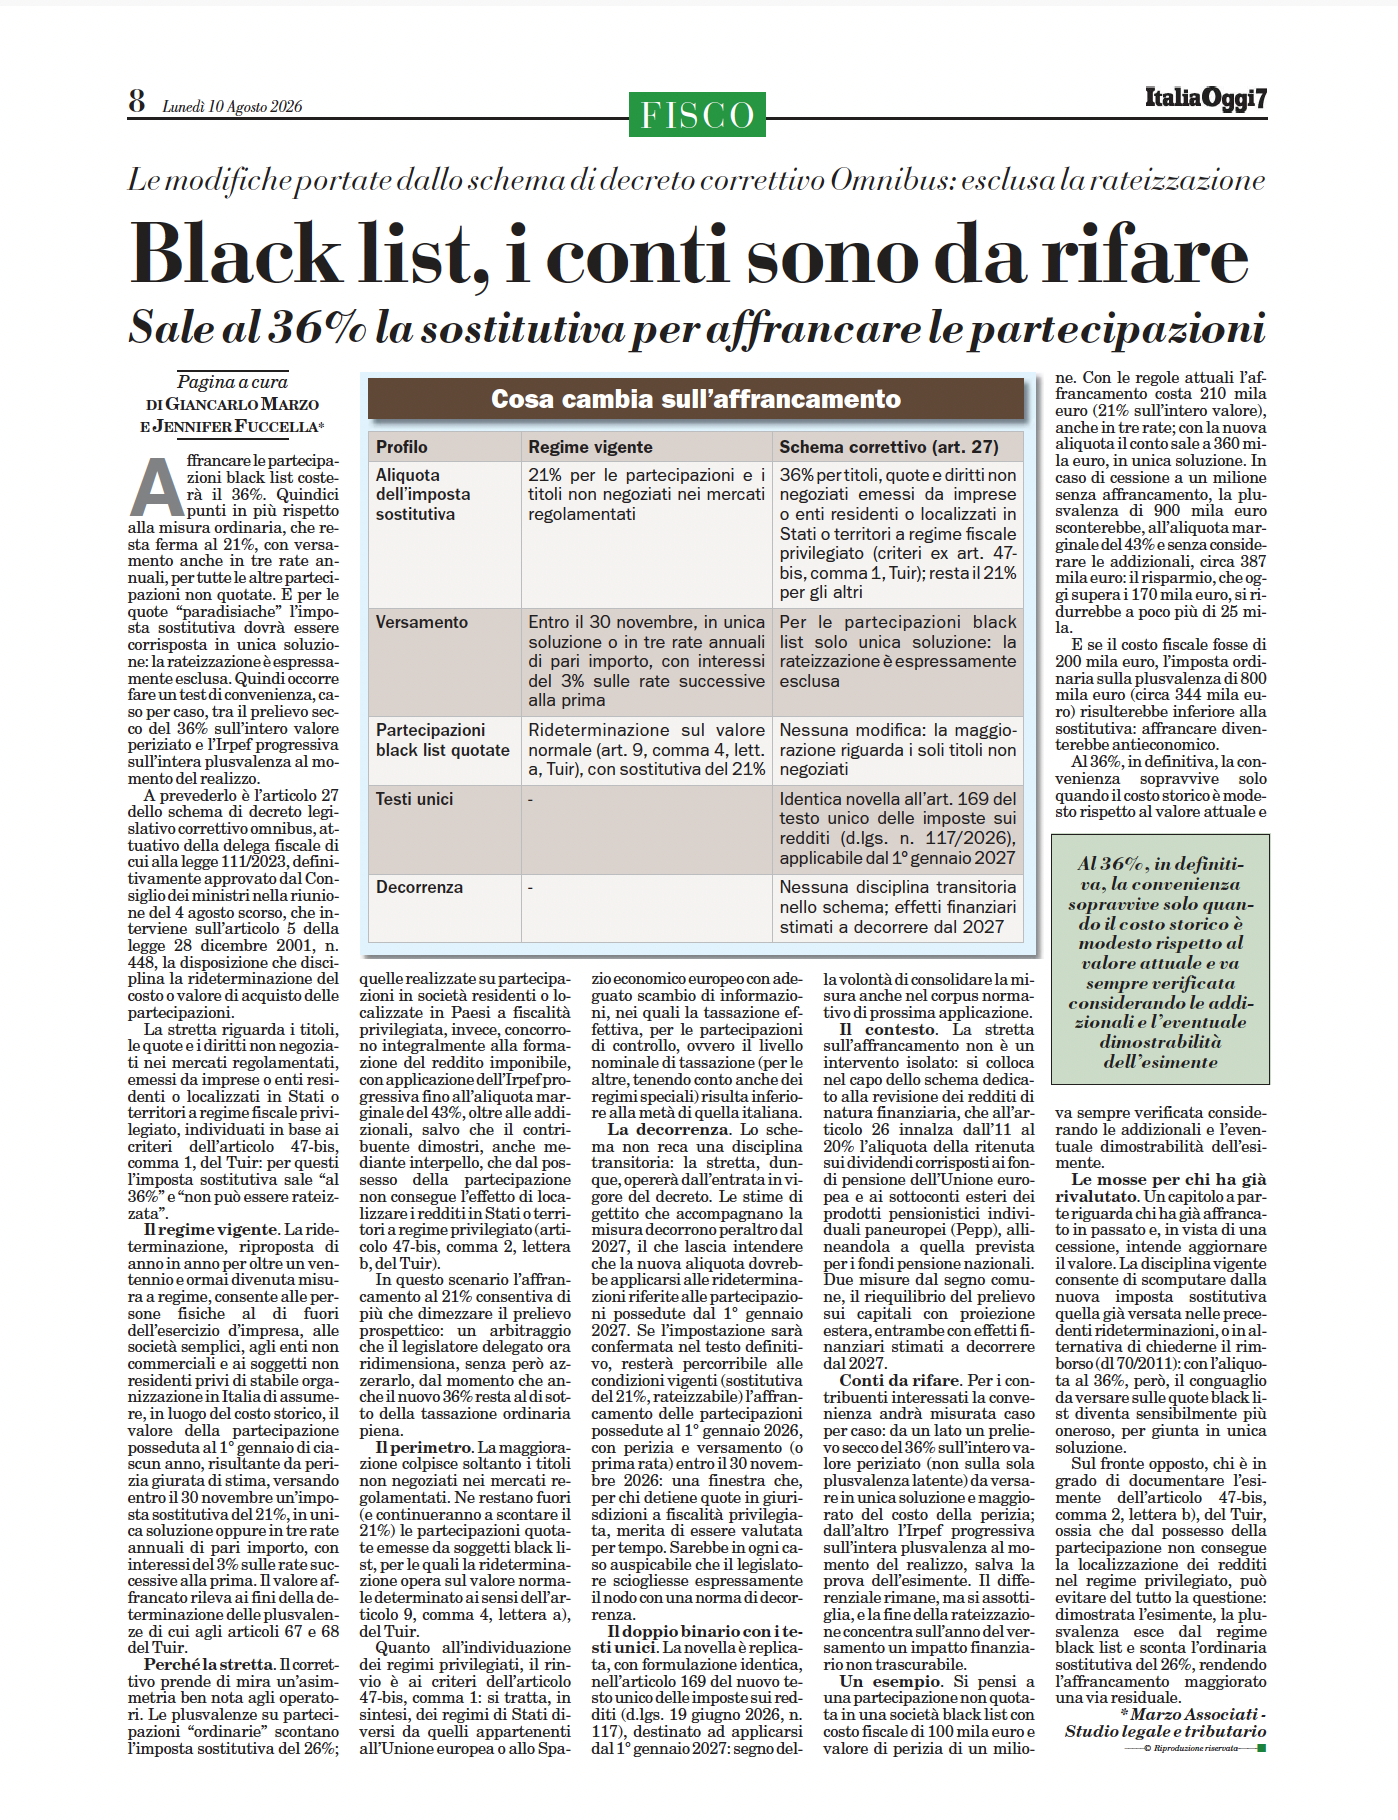
    I limiti di applicabilità delle pronunce CEDU

    L'ordinanza in questione fornisce un chiarimento sulla rilevanza della recente giurisprudenza della Corte Europea dei Diritti dell'Uomo. La difesa della contribuente aveva sollevato eccezioni richiamando le sentenze CEDU nei casi Italgomme (6 febbraio 2025) e Ferrieri e Bonassisa (11 dicembre 2025), che censuravano la normativa italiana per l'assenza di un effettivo controllo giurisdizionale sugli accessi e sulle indagini bancarie.

    Conclusioni

    La Cassazione ha dichiarato inammissibile e infondata tale eccezione per il caso di specie. È stato infatti precisato che i principi dettati dalla Corte EDU non rilevano laddove il contribuente abbia comunque beneficiato di una piena giurisdizione, sia di merito che di legittimità, senza subire alcuna reale limitazione del proprio diritto di difesa.

    Domande Frequenti

    Quando i conti correnti dei familiari sono considerati "trasparenti" per il Fisco?

    I conti correnti intestati ai congiunti sono considerati "trasparenti" per il Fisco quando risultano di fatto riferibili al contribuente, come nel caso di accertamenti bancari che rivelano un'effettiva riconducibilità.

    Quali elementi deve allegare l'Ufficio per ricondurre un conto familiare al contribuente?

    L'Ufficio deve allegare indici sintomatici come il rapporto di stretta familiarità, un'ingiustificata capacità reddituale dei congiunti e il coinvolgimento del familiare nell'attività del contribuente.

    Qual è l'onere della prova per il contribuente in caso di accertamento bancario sui conti familiari?

    Il contribuente deve fornire una dimostrazione analitica e specifica, operazione per operazione, per dimostrare che le movimentazioni contestate non si riferiscono a operazioni imponibili, non bastano difese generiche.

    Ti è stato utile questo articolo?

    Hai bisogno di assistenza su questo tema?

    Lo Studio Marzo Associati offre consulenza legale e tributaria personalizzata a Roma e in tutta Italia.

    Prenota Appuntamento

    Utilizziamo cookie tecnici e, previo consenso, cookie analitici per migliorare la tua esperienza di navigazione. Puoi accettare tutti i cookie o solo quelli necessari. Per maggiori informazioni consulta la nostra Cookie Policy.