Introduzione: La Cassazione definisce la "finestra temporale" per la deducibilità delle perdite su crediti concorsuali
La corretta imputazione a conto economico delle perdite su crediti verso soggetti sottoposti a procedure concorsuali ha ricevuto un chiarimento fondamentale dall'ordinanza della Corte di Cassazione n. 32289 dell'11 dicembre 2025. Questa pronuncia stabilisce i limiti temporali per la deducibilità di tali perdite dal reddito d'impresa.La deducibilità delle perdite su crediti verso debitori falliti: Confini temporali e principio di competenza
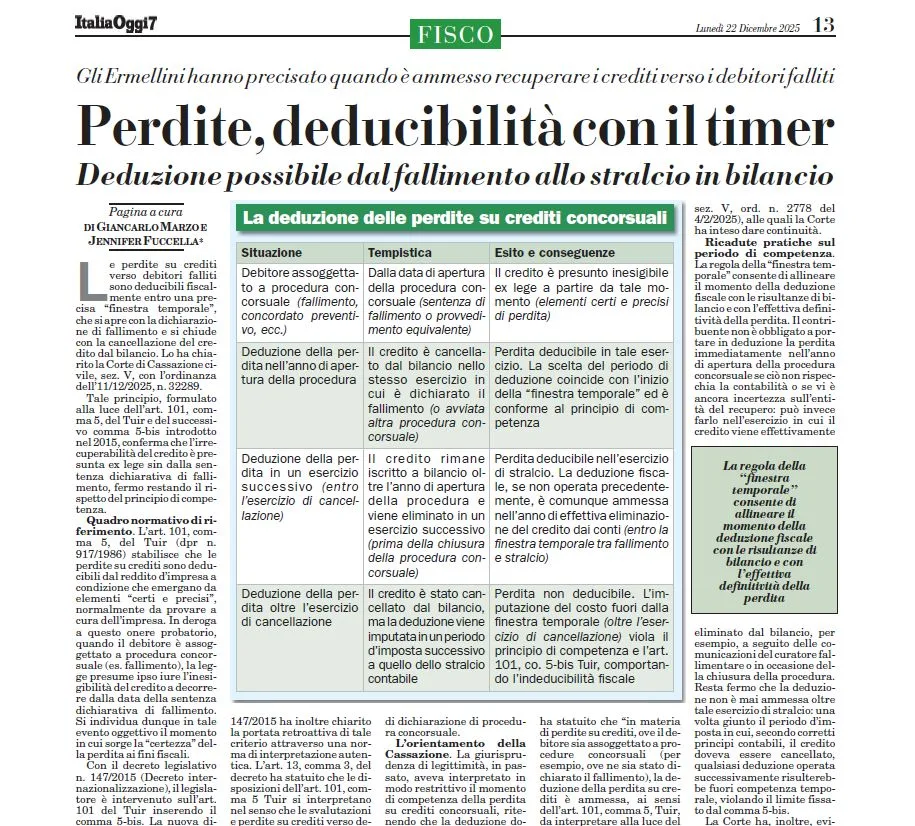
La Corte di Cassazione ha stabilito che le perdite su crediti verso debitori falliti sono deducibili dal reddito d'impresa esclusivamente entro una specifica "finestra temporale". L'inesigibilità del credito, ai sensi dell'art. 101, commi 5 e 5-bis del TUIR, si presume ex lege dalla data della sentenza dichiarativa di fallimento (o provvedimento equivalente).I confini della deducibilità
Il periodo per operare la deduzione non è illimitato ed è delimitato come segue:- Apertura della finestra: Coincide con l'esercizio in cui viene dichiarata l'apertura della procedura concorsuale. In questo esercizio sorgono gli elementi "certi e precisi" richiesti dalla norma per la deducibilità.
- Chiusura della finestra: Corrisponde all'esercizio in cui il credito viene definitivamente cancellato e stralciato dal bilancio.