In Sintesi
- Chi ha ricevuto quote in donazione in esenzione dall'imposta può conferirle in una holding personale anche prima del decorso dei cinque anni di monitoraggio.
- Nessuna decadenza automatica dall'agevolazione dell'articolo 3, comma 4-ter, del Tusd, purché il beneficiario conservi il controllo di diritto della società, anche in via indiretta.
- Lo ha chiarito l'Agenzia delle entrate con la risposta a interpello n. 152 del 31 luglio 2026, tra le prime applicazioni della disciplina riscritta dal dlgs 139/2024.
- Il passaggio chiave: l'impegno quinquennale ha a oggetto la detenzione del controllo, "senza alcun obbligo di mantenere la titolarità" delle singole quote.
- Resta però l'articolo 16, comma 1, della legge 383/2001: la cessione infraquinquennale a terzi fa riemergere in capo al donatario il plusvalore maturato dal genitore.
Il passaggio generazionale non ingessa l'azienda di famiglia. Chi ha ricevuto in donazione le quote in esenzione dall'imposta può, anche prima del decorso dei cinque anni di monitoraggio, conferirle in una holding personale e cedere a terzi una partecipazione di minoranza: nessuna decadenza automatica dall'agevolazione dell'articolo 3, comma 4-ter, del Tusd, purché il beneficiario conservi il controllo di diritto della società, anche in via indiretta. Lo ha chiarito l'Agenzia delle entrate con la risposta a interpello n. 152 del 31 luglio 2026, tra le prime applicazioni della disciplina riscritta dal dlgs 139/2024 all'ipotesi di donazione che integra un controllo già esistente.
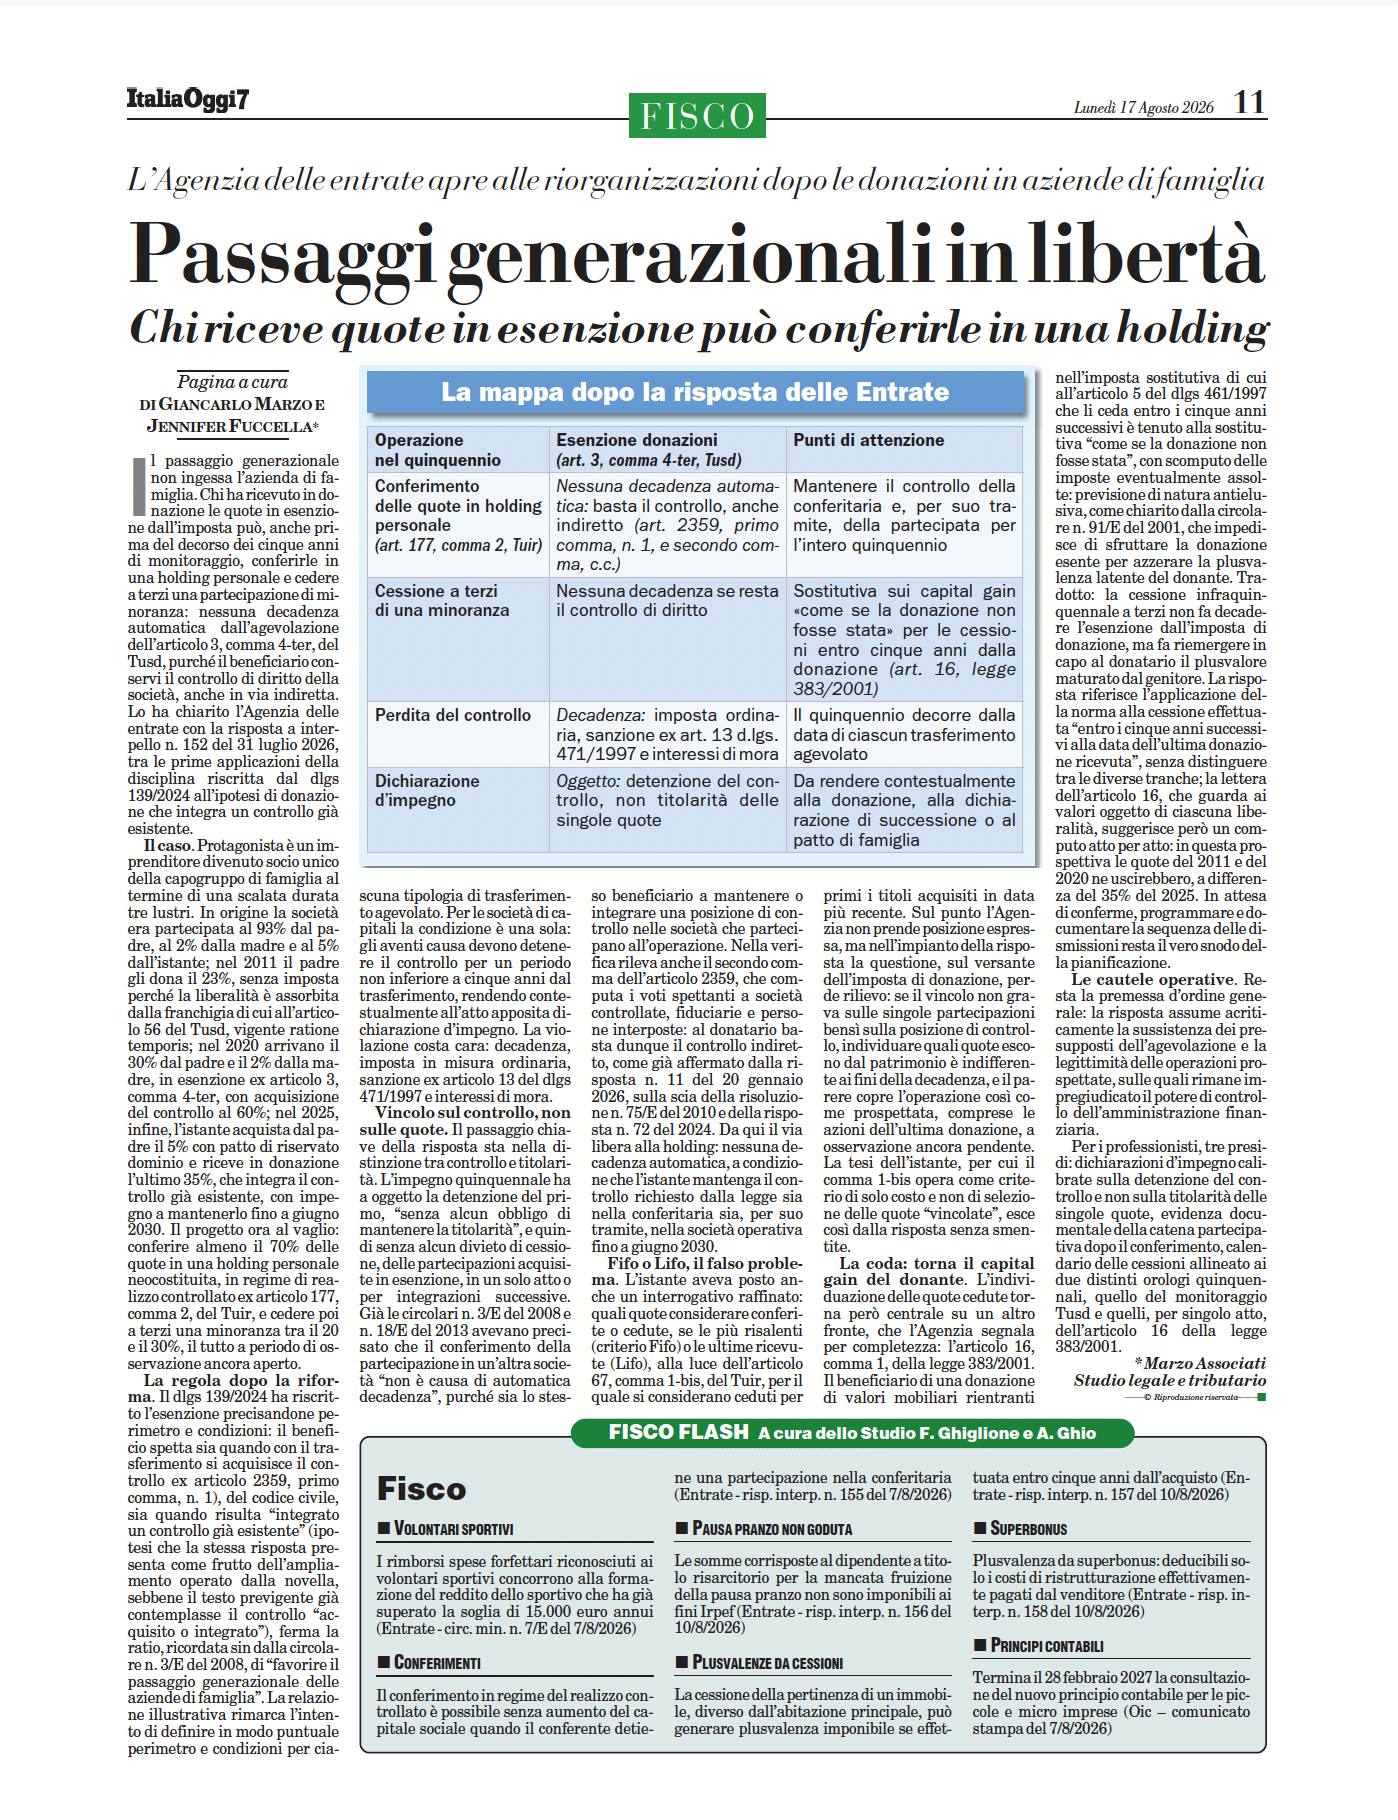
La mappa dopo la risposta delle Entrate
| Operazione nel quinquennio | Esenzione donazioni (art. 3, comma 4-ter, Tusd) | Punti di attenzione |
| --- | --- | --- |
| Conferimento delle quote in holding personale (art. 177, comma 2, Tuir) | Nessuna decadenza automatica: basta il controllo, anche indiretto (art. 2359, primo comma, n. 1, e secondo comma, c.c.) | Mantenere il controllo della conferitaria e, per suo tramite, della partecipata per l'intero quinquennio |
| Cessione a terzi di una minoranza | Nessuna decadenza se resta il controllo di diritto | Sostitutiva sui capital gain «come se la donazione non fosse stata» per le cessioni entro cinque anni dalla donazione (art. 16, legge 383/2001) |
| Perdita del controllo | Decadenza: imposta ordinaria, sanzione ex art. 13 dlgs 471/1997 e interessi di mora | Il quinquennio decorre dalla data di ciascun trasferimento agevolato |
| Dichiarazione d'impegno | Oggetto: detenzione del controllo, non titolarità delle singole quote | Da rendere contestualmente alla donazione, alla dichiarazione di successione o al patto di famiglia |
Il caso
Protagonista è un imprenditore divenuto socio unico della capogruppo di famiglia al termine di una scalata durata tre lustri. In origine la società era partecipata al 93% dal padre, al 2% dalla madre e al 5% dall'istante; nel 2011 il padre gli dona il 23%, senza imposta perché la liberalità è assorbita dalla franchigia di cui all'articolo 56 del Tusd, vigente ratione temporis; nel 2020 arrivano il 30% dal padre e il 2% dalla madre, in esenzione ex articolo 3, comma 4-ter, con acquisizione del controllo al 60%; nel 2025, infine, l'istante acquista dal padre il 5% con patto di riservato dominio e riceve in donazione l'ultimo 35%, che integra il controllo già esistente, con impegno a mantenerlo fino a giugno 2030. Il progetto ora al vaglio: conferire almeno il 70% delle quote in una holding personale neocostituita, in regime di realizzo controllato ex articolo 177, comma 2, del Tuir, e cedere poi a terzi una minoranza tra il 20 e il 30%, il tutto a periodo di osservazione ancora aperto.
La regola dopo la riforma
Il dlgs 139/2024 ha riscritto l'esenzione precisandone perimetro e condizioni: il beneficio spetta sia quando con il trasferimento si acquisisce il controllo ex articolo 2359, primo comma, n. 1), del codice civile, sia quando risulta "integrato un controllo già esistente" (ipotesi che la stessa risposta presenta come frutto dell'ampliamento operato dalla novella, sebbene il testo previgente già contemplasse il controllo "acquisito o integrato"), ferma la ratio, ricordata sin dalla circolare n. 3/E del 2008, di "favorire il passaggio generazionale delle aziende di famiglia". La relazione illustrativa rimarca l'intento di definire in modo puntuale perimetro e condizioni per ciascuna tipologia di trasferimento agevolato. Per le società di capitali la condizione è una sola: gli aventi causa devono detenere il controllo per un periodo non inferiore a cinque anni dal trasferimento, rendendo contestualmente all'atto apposita dichiarazione d'impegno. La violazione costa cara: decadenza, imposta in misura ordinaria, sanzione ex articolo 13 del dlgs 471/1997 e interessi di mora.
Vincolo sul controllo, non sulle quote
Il passaggio chiave della risposta sta nella distinzione tra controllo e titolarità. L'impegno quinquennale ha a oggetto la detenzione del primo, "senza alcun obbligo di mantenere la titolarità", e quindi senza alcun divieto di cessione, delle partecipazioni acquisite in esenzione, in un solo atto o per integrazioni successive. Già le circolari n. 3/E del 2008 e n. 18/E del 2013 avevano precisato che il conferimento della partecipazione in un'altra società "non è causa di automatica decadenza", purché sia lo stesso beneficiario a mantenere o integrare una posizione di controllo nelle società che partecipano all'operazione. Nella verifica rileva anche il secondo comma dell'articolo 2359, che computa i voti spettanti a società controllate, fiduciarie e persone interposte: al donatario basta dunque il controllo indiretto, come già affermato dalla risposta n. 11 del 20 gennaio 2026, sulla scia della risoluzione n. 75/E del 2010 e della risposta n. 72 del 2024. Da qui il via libera alla holding: nessuna decadenza automatica, a condizione che l'istante mantenga il controllo richiesto dalla legge sia nella conferitaria sia, per suo tramite, nella società operativa fino a giugno 2030.
Fifo o Lifo, il falso problema
L'istante aveva posto anche un interrogativo raffinato: quali quote considerare conferite o cedute, se le più risalenti (criterio Fifo) o le ultime ricevute (Lifo), alla luce dell'articolo 67, comma 1-bis, del Tuir, per il quale si considerano ceduti per primi i titoli acquisiti in data più recente. Sul punto l'Agenzia non prende posizione espressa, ma nell'impianto della risposta la questione, sul versante dell'imposta di donazione, perde rilievo: se il vincolo non grava sulle singole partecipazioni bensì sulla posizione di controllo, individuare quali quote escono dal patrimonio è indifferente ai fini della decadenza, e il parere copre l'operazione così come prospettata, comprese le azioni dell'ultima donazione, a osservazione ancora pendente. La tesi dell'istante, per cui il comma 1-bis opera come criterio di solo costo e non di selezione delle quote "vincolate", esce così dalla risposta senza smentite.
La coda: torna il capital gain del donante
L'individuazione delle quote cedute torna però centrale su un altro fronte, che l'Agenzia segnala per completezza: l'articolo 16, comma 1, della legge 383/2001. Il beneficiario di una donazione di valori mobiliari rientranti nell'imposta sostitutiva di cui all'articolo 5 del dlgs 461/1997 che li ceda entro i cinque anni successivi è tenuto alla sostitutiva "come se la donazione non fosse stata", con scomputo delle imposte eventualmente assolte: previsione di natura antielusiva, come chiarito dalla circolare n. 91/E del 2001, che impedisce di sfruttare la donazione esente per azzerare la plusvalenza latente del donante. Tradotto: la cessione infraquinquennale a terzi non fa decadere l'esenzione dall'imposta di donazione, ma fa riemergere in capo al donatario il plusvalore maturato dal genitore. La risposta riferisce l'applicazione della norma alla cessione effettuata "entro i cinque anni successivi alla data dell'ultima donazione ricevuta", senza distinguere tra le diverse tranche; la lettera dell'articolo 16, che guarda ai valori oggetto di ciascuna liberalità, suggerisce però un computo atto per atto: in questa prospettiva le quote del 2011 e del 2020 ne uscirebbero, a differenza del 35% del 2025. In attesa di conferme, programmare e documentare la sequenza delle dismissioni resta il vero snodo della pianificazione.
Le cautele operative
Resta la premessa d'ordine generale: la risposta assume acriticamente la sussistenza dei presupposti dell'agevolazione e la legittimità delle operazioni prospettate, sulle quali rimane impregiudicato il potere di controllo dell'amministrazione finanziaria.
Per i professionisti, tre presidi: dichiarazioni d'impegno calibrate sulla detenzione del controllo e non sulla titolarità delle singole quote, evidenza documentale della catena partecipativa dopo il conferimento, calendario delle cessioni allineato ai due distinti orologi quinquennali, quello del monitoraggio Tusd e quelli, per singolo atto, dell'articolo 16 della legge 383/2001.
Domande frequenti
Si può conferire in una holding le quote ricevute in donazione senza perdere l'esenzione?
Sì. Secondo la risposta a interpello n. 152 del 31 luglio 2026 non si verifica alcuna decadenza automatica dall'agevolazione dell'articolo 3, comma 4-ter, del Tusd, purché il beneficiario conservi il controllo di diritto della società, anche in via indiretta, per l'intero quinquennio.
Su che cosa grava l'impegno quinquennale?
Sulla detenzione del controllo, "senza alcun obbligo di mantenere la titolarità" delle partecipazioni acquisite in esenzione: non esiste quindi un divieto di cessione delle singole quote, purché la posizione di controllo resti in capo al beneficiario.
Il controllo indiretto è sufficiente?
Sì. Nella verifica rileva anche il secondo comma dell'articolo 2359 del codice civile, che computa i voti spettanti a società controllate, fiduciarie e persone interposte: al donatario basta dunque il controllo indiretto, come già affermato dalla risposta n. 11 del 20 gennaio 2026.
Che cosa accade se si perde il controllo nel quinquennio?
Si verifica la decadenza dall'agevolazione, con applicazione dell'imposta in misura ordinaria, della sanzione ex articolo 13 del dlgs 471/1997 e degli interessi di mora.
La cessione a terzi entro cinque anni comporta altre conseguenze fiscali?
Sì, sul fronte dei capital gain: ai sensi dell'articolo 16, comma 1, della legge 383/2001 il donatario che cede i valori entro i cinque anni successivi è tenuto alla sostitutiva "come se la donazione non fosse stata", con scomputo delle imposte eventualmente assolte.
Giancarlo Marzo e Jennifer Fuccella — Marzo Associati, Studio legale e tributario. Articolo pubblicato su ItaliaOggi Sette del 17 agosto 2026.