In Sintesi
- Affrancare le partecipazioni black list costerà il 36%, quindici punti in più rispetto alla misura ordinaria del 21% che resta ferma per tutte le altre partecipazioni non quotate.
- Per le quote "paradisiache" la rateizzazione è espressamente esclusa: l'imposta sostitutiva va corrisposta in unica soluzione.
- La misura è contenuta nell'articolo 27 dello schema di decreto legislativo correttivo omnibus, che interviene sull'articolo 5 della legge 448/2001.
- Occorre un test di convenienza caso per caso tra il prelievo secco del 36% sull'intero valore periziato e l'Irpef progressiva sull'intera plusvalenza al momento del realizzo.
- Chi può documentare l'esimente dell'articolo 47-bis, comma 2, lettera b), del Tuir evita del tutto la questione: la plusvalenza esce dal regime black list e sconta l'ordinaria sostitutiva del 26%.
Affrancare le partecipazioni black list costerà il 36%. Quindici punti in più rispetto alla misura ordinaria, che resta ferma al 21%, con versamento anche in tre rate annuali, per tutte le altre partecipazioni non quotate. E per le quote "paradisiache" l'imposta sostitutiva dovrà essere corrisposta in unica soluzione: la rateizzazione è espressamente esclusa. Quindi occorre fare un test di convenienza, caso per caso, tra il prelievo secco del 36% sull'intero valore periziato e l'Irpef progressiva sull'intera plusvalenza al momento del realizzo.
A prevederlo è l'articolo 27 dello schema di decreto legislativo correttivo omnibus, attuativo della delega fiscale di cui alla legge 111/2023, definitivamente approvato dal Consiglio dei ministri nella riunione del 4 agosto scorso, che interviene sull'articolo 5 della legge 28 dicembre 2001, n. 448, la disposizione che disciplina la rideterminazione del costo o valore di acquisto delle partecipazioni.
La stretta riguarda i titoli, le quote e i diritti non negoziati nei mercati regolamentati, emessi da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato, individuati in base ai criteri dell'articolo 47-bis, comma 1, del Tuir: per questi l'imposta sostitutiva sale "al 36%" e "non può essere rateizzata".
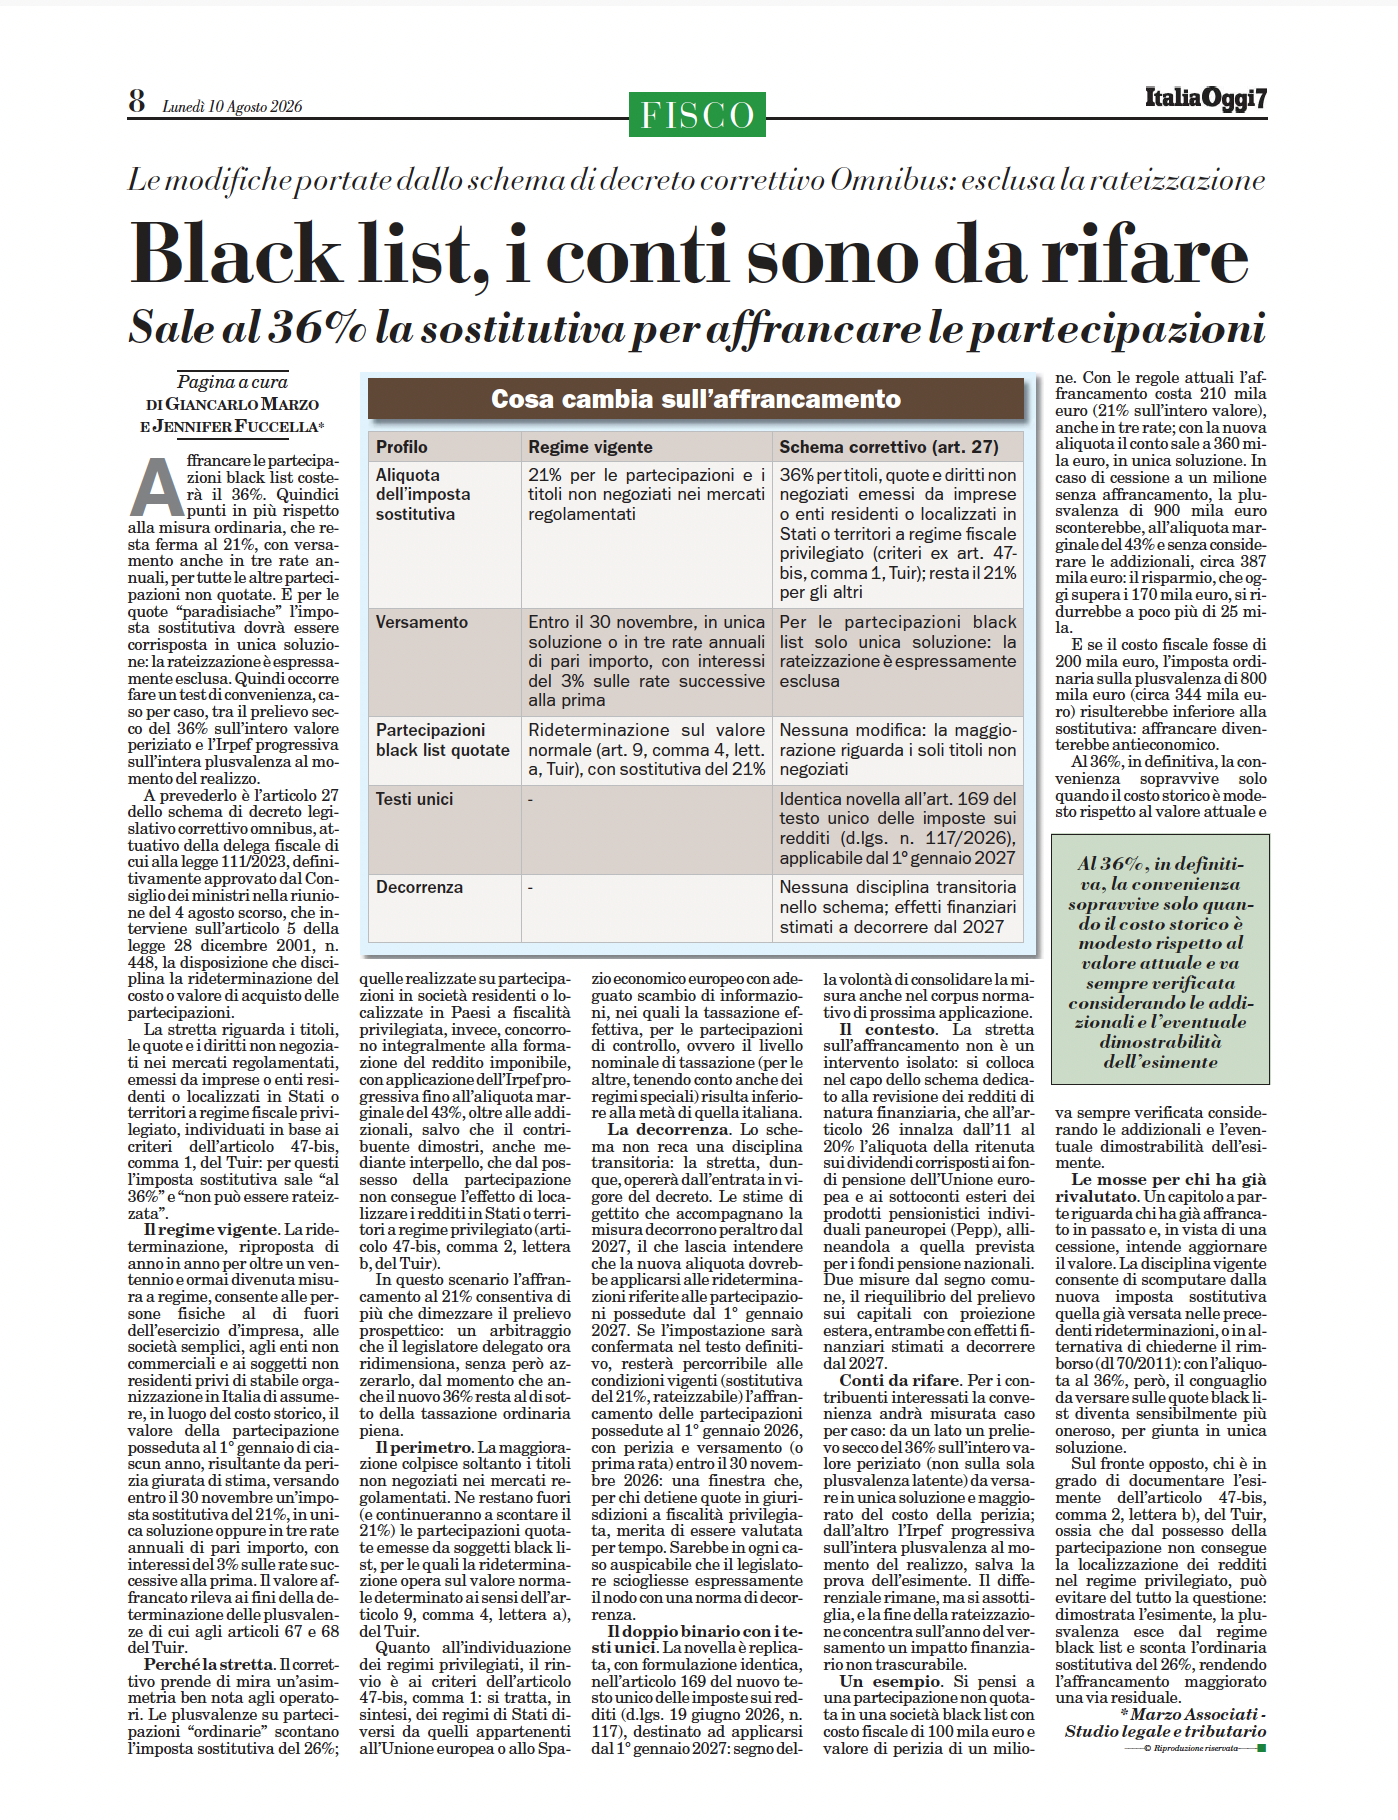
Cosa cambia sull'affrancamento
| Profilo | Regime vigente | Schema correttivo (art. 27) |
| --- | --- | --- |
| Aliquota dell'imposta sostitutiva | 21% per le partecipazioni e i titoli non negoziati nei mercati regolamentati | 36% per titoli, quote e diritti non negoziati emessi da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato (criteri ex art. 47-bis, comma 1, Tuir); resta il 21% per gli altri |
| Versamento | Entro il 30 novembre, in unica soluzione o in tre rate annuali di pari importo, con interessi del 3% sulle rate successive alla prima | Per le partecipazioni black list solo unica soluzione: la rateizzazione è espressamente esclusa |
| Partecipazioni black list quotate | Rideterminazione sul valore normale (art. 9, comma 4, lett. a, Tuir), con sostitutiva del 21% | Nessuna modifica: la maggiorazione riguarda i soli titoli non negoziati |
| Testi unici | – | Identica novella all'art. 169 del testo unico delle imposte sui redditi (d.lgs. n. 117/2026), applicabile dal 1° gennaio 2027 |
| Decorrenza | – | Nessuna disciplina transitoria nello schema; effetti finanziari stimati a decorrere dal 2027 |
Il regime vigente
La rideterminazione, riproposta di anno in anno per oltre un ventennio e ormai divenuta misura a regime, consente alle persone fisiche al di fuori dell'esercizio d'impresa, alle società semplici, agli enti non commerciali e ai soggetti non residenti privi di stabile organizzazione in Italia di assumere, in luogo del costo storico, il valore della partecipazione posseduta al 1° gennaio di ciascun anno, risultante da perizia giurata di stima, versando entro il 30 novembre un'imposta sostitutiva del 21%, in unica soluzione oppure in tre rate annuali di pari importo, con interessi del 3% sulle rate successive alla prima. Il valore affrancato rileva ai fini della determinazione delle plusvalenze di cui agli articoli 67 e 68 del Tuir.
Perché la stretta
Il correttivo prende di mira un'asimmetria ben nota agli operatori. Le plusvalenze su partecipazioni "ordinarie" scontano l'imposta sostitutiva del 26%; quelle realizzate su partecipazioni in società residenti o localizzate in Paesi a fiscalità privilegiata, invece, concorrono integralmente alla formazione del reddito imponibile, con applicazione dell'Irpef progressiva fino all'aliquota marginale del 43%, oltre alle addizionali, salvo che il contribuente dimostri, anche mediante interpello, che dal possesso della partecipazione non consegue l'effetto di localizzare i redditi in Stati o territori a regime privilegiato (articolo 47-bis, comma 2, lettera b, del Tuir).
In questo scenario l'affrancamento al 21% consentiva di più che dimezzare il prelievo prospettico: un arbitraggio che il legislatore delegato ora ridimensiona, senza però azzerarlo, dal momento che anche il nuovo 36% resta al di sotto della tassazione ordinaria piena.
Il perimetro
La maggiorazione colpisce soltanto i titoli non negoziati nei mercati regolamentati. Ne restano fuori (e continueranno a scontare il 21%) le partecipazioni quotate emesse da soggetti black list, per le quali la rideterminazione opera sul valore normale determinato ai sensi dell'articolo 9, comma 4, lettera a), del Tuir.
Quanto all'individuazione dei regimi privilegiati, il rinvio è ai criteri dell'articolo 47-bis, comma 1: si tratta, in sintesi, dei regimi di Stati diversi da quelli appartenenti all'Unione europea o allo Spazio economico europeo con adeguato scambio di informazioni, nei quali la tassazione effettiva, per le partecipazioni di controllo, ovvero il livello nominale di tassazione (per le altre, tenendo conto anche dei regimi speciali) risulta inferiore alla metà di quella italiana.
La decorrenza
Lo schema non reca una disciplina transitoria: la stretta, dunque, opererà dall'entrata in vigore del decreto. Le stime di gettito che accompagnano la misura decorrono peraltro dal 2027, il che lascia intendere che la nuova aliquota dovrebbe applicarsi alle rideterminazioni riferite alle partecipazioni possedute dal 1° gennaio 2027. Se l'impostazione sarà confermata nel testo definitivo, resterà percorribile alle condizioni vigenti (sostitutiva del 21%, rateizzabile) l'affrancamento delle partecipazioni possedute al 1° gennaio 2026, con perizia e versamento (o prima rata) entro il 30 novembre 2026: una finestra che, per chi detiene quote in giurisdizioni a fiscalità privilegiata, merita di essere valutata per tempo. Sarebbe in ogni caso auspicabile che il legislatore sciogliesse espressamente il nodo con una norma di decorrenza.
Il doppio binario con i testi unici
La novella è replicata, con formulazione identica, nell'articolo 169 del nuovo testo unico delle imposte sui redditi (d.lgs. 19 giugno 2026, n. 117), destinato ad applicarsi dal 1° gennaio 2027: segno della volontà di consolidare la misura anche nel corpus normativo di prossima applicazione.
Il contesto
La stretta sull'affrancamento non è un intervento isolato: si colloca nel capo dello schema dedicato alla revisione dei redditi di natura finanziaria, che all'articolo 26 innalza dall'11 al 20% l'aliquota della ritenuta sui dividendi corrisposti ai fondi pensione dell'Unione europea e ai sottoconti esteri dei prodotti pensionistici individuali paneuropei (Pepp), allineandola a quella prevista per i fondi pensione nazionali. Due misure dal segno comune, il riequilibrio del prelievo sui capitali con proiezione estera, entrambe con effetti finanziari stimati a decorrere dal 2027.
Conti da rifare
Per i contribuenti interessati la convenienza andrà misurata caso per caso: da un lato un prelievo secco del 36% sull'intero valore periziato (non sulla sola plusvalenza latente) da versare in unica soluzione e maggiorato del costo della perizia; dall'altro l'Irpef progressiva sull'intera plusvalenza al momento del realizzo, salva la prova dell'esimente. Il differenziale rimane, ma si assottiglia, e la fine della rateizzazione concentra sull'anno del versamento un impatto finanziario non trascurabile.
Un esempio
Si pensi a una partecipazione non quotata in una società black list con costo fiscale di 100 mila euro e valore di perizia di un milione. Con le regole attuali l'affrancamento costa 210 mila euro (21% sull'intero valore), anche in tre rate; con la nuova aliquota il conto sale a 360 mila euro, in unica soluzione. In caso di cessione a un milione senza affrancamento, la plusvalenza di 900 mila euro sconterebbe, all'aliquota marginale del 43% e senza considerare le addizionali, circa 387 mila euro: il risparmio, che oggi supera i 170 mila euro, si ridurrebbe a poco più di 25 mila. E se il costo fiscale fosse di 200 mila euro, l'imposta ordinaria sulla plusvalenza di 800 mila euro (circa 344 mila euro) risulterebbe inferiore alla sostitutiva: affrancare diventerebbe antieconomico.
Al 36%, in definitiva, la convenienza sopravvive solo quando il costo storico è modesto rispetto al valore attuale e va sempre verificata considerando le addizionali e l'eventuale dimostrabilità dell'esimente.
Le mosse per chi ha già rivalutato
Un capitolo a parte riguarda chi ha già affrancato in passato e, in vista di una cessione, intende aggiornare il valore. La disciplina vigente consente di scomputare dalla nuova imposta sostitutiva quella già versata nelle precedenti rideterminazioni, o in alternativa di chiederne il rimborso (dl 70/2011): con l'aliquota al 36%, però, il conguaglio da versare sulle quote black list diventa sensibilmente più oneroso, per giunta in unica soluzione.
Sul fronte opposto, chi è in grado di documentare l'esimente dell'articolo 47-bis, comma 2, lettera b), del Tuir, ossia che dal possesso della partecipazione non consegue la localizzazione dei redditi nel regime privilegiato, può evitare del tutto la questione: dimostrata l'esimente, la plusvalenza esce dal regime black list e sconta l'ordinaria sostitutiva del 26%, rendendo l'affrancamento maggiorato una via residuale.
Domande frequenti
Quanto costa affrancare una partecipazione black list dopo il correttivo Omnibus?
L'imposta sostitutiva sale al 36% del valore periziato per i titoli, le quote e i diritti non negoziati nei mercati regolamentati emessi da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato. Per tutte le altre partecipazioni non quotate la misura resta ferma al 21%.
La nuova imposta sostitutiva del 36% può essere rateizzata?
No. Per le quote black list la rateizzazione è espressamente esclusa: il versamento deve avvenire in unica soluzione, mentre per le altre partecipazioni resta possibile il pagamento in tre rate annuali di pari importo, con interessi del 3% sulle rate successive alla prima.
Quali partecipazioni restano escluse dalla maggiorazione?
Restano fuori le partecipazioni quotate emesse da soggetti black list, per le quali la rideterminazione continua a operare sul valore normale determinato ai sensi dell'articolo 9, comma 4, lettera a), del Tuir, con sostitutiva del 21%.
Da quando si applica la nuova aliquota?
Lo schema non reca una disciplina transitoria, quindi la stretta opererà dall'entrata in vigore del decreto. Le stime di gettito decorrono dal 2027, il che lascia intendere che la nuova aliquota dovrebbe applicarsi alle rideterminazioni riferite alle partecipazioni possedute dal 1° gennaio 2027.
Come si può evitare il regime black list sulla plusvalenza?
Documentando l'esimente dell'articolo 47-bis, comma 2, lettera b), del Tuir, ossia che dal possesso della partecipazione non consegue la localizzazione dei redditi nel regime privilegiato: dimostrata l'esimente, la plusvalenza esce dal regime black list e sconta l'ordinaria sostitutiva del 26%.
Giancarlo Marzo e Jennifer Fuccella — Marzo Associati, Studio legale e tributario. Articolo pubblicato su ItaliaOggi Sette del 10 agosto 2026.