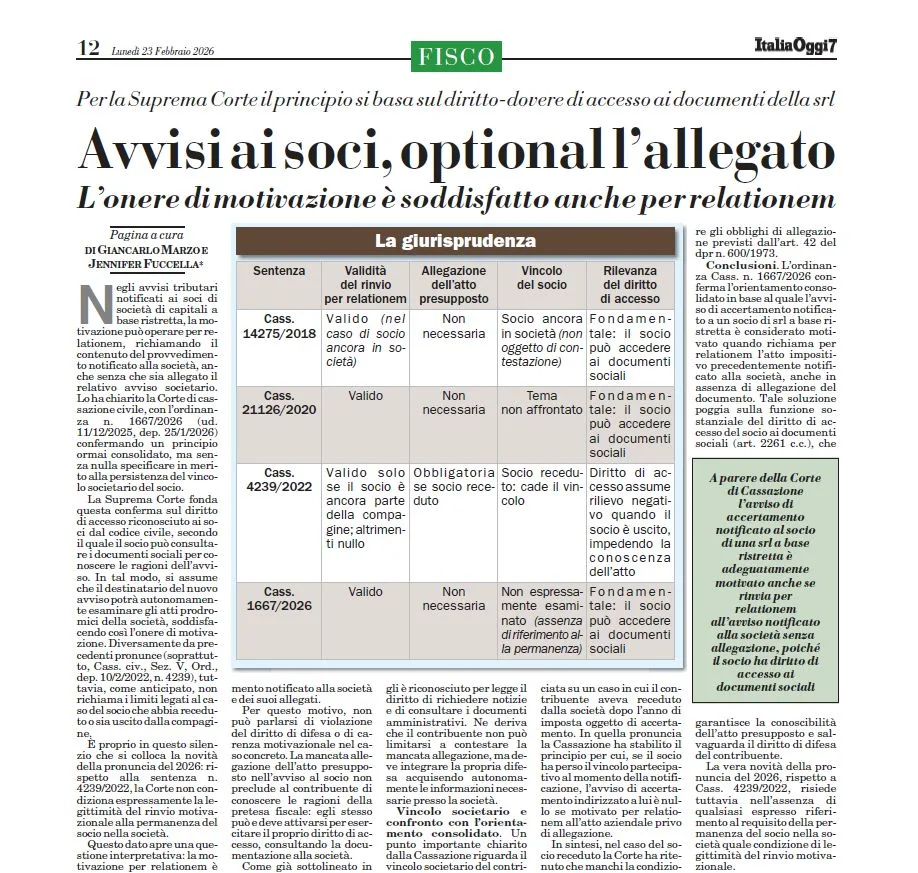
Cassazione 1667/2026: L'Allegato negli Avvisi ai Soci di Società a Base Ristretta non è Obbligatorio
L'ordinanza n. 1667/2026 della Corte di Cassazione, depositata il 23 febbraio 2026, ha chiarito un aspetto rilevante per tutte le società di capitali a base ristretta in relazione agli avvisi tributari notificati ai soci.
La Motivazione per Relationem negli Avvisi Tributari ai Soci
Negli avvisi tributari notificati ai soci di SRL, l'Amministrazione finanziaria non è tenuta ad allegare materialmente il provvedimento presupposto, ovvero l'atto che ha generato l'accertamento. È sufficiente che l'avviso richiami chiaramente tale provvedimento e che al socio sia garantita la possibilità concreta di consultarlo.
Questo principio si basa sul diritto-dovere di accesso ai documenti sociali, previsto dagli articoli 2294 e 2315 del codice civile e dall'articolo 42 del DPR 600/1973.
In pratica, l'onere di motivazione viene soddisfatto "per relationem": un semplice rinvio all'atto già notificato alla società è considerato sufficiente.
Implicazioni Pratiche della Sentenza
Questa pronuncia comporta diverse modifiche nella pratica:
- Per gli studi professionali: si riducono notevolmente i rischi di nullità degli avvisi legati alla mancata allegazione.
- Per le SRL a base ristretta: il socio, finché fa parte della compagine sociale, ha sempre il diritto di accesso ai documenti sociali, permettendo all'Agenzia di limitarsi a un semplice richiamo dell'atto presupposto.
- Anche il socio che ha lasciato la società conserva il diritto di accesso per i periodi in cui era socio.
Il Diritto di Conoscibilità dell'Atto Presupposto
La Corte ha specificato che «L'avviso di accertamento notificato al socio di una srl a base ristretta è adeguatamente motivato anche se non riporta per relationem l'allegato, purché sia garantita la conoscibilità dell'atto presupposto e la possibilità di accesso ai documenti sociali».
Questa decisione conferma e rafforza gli orientamenti precedenti (Cass. 14275/2018, 21126/2020 e 4239/2022), rendendoli più chiari e applicabili nel quotidiano.
Conclusioni
L'ordinanza 1667/2026 della Cassazione stabilisce che negli avvisi tributari notificati ai soci di società di capitali a base ristretta, l'allegato del provvedimento presupposto è facoltativo, purché sia sempre garantita la conoscibilità dell'atto e il diritto di accesso ai documenti sociali.