In Sintesi
- Vendere sotto il prezzo di mercato, o acquistare al di sopra, non basta più a far scattare la rettifica ai fini delle imposte sui redditi e dell'Irap.
- Servono ulteriori elementi indiziari gravi, precisi e concordanti, con un'unica eccezione: la difformità "manifesta e rilevante".
- La regola è contenuta nell'articolo 24 del dlgs n. 148 del 7 agosto 2026, pubblicato sul Supplemento ordinario della Gazzetta Ufficiale n. 185 dell'11 agosto.
- Lo scostamento resta un "indice sintomatico" di maggiori componenti positivi o della carenza di inerenza di un componente negativo, non una regola di determinazione del reddito.
- L'Iva resta fuori dal perimetro della norma, circoscritto a redditi e Irap: sulla medesima operazione lo stesso scostamento potrà essere apprezzato con standard diversi.
Vendere sotto il prezzo di mercato, o acquistare al di sopra, non basta più a far scattare la rettifica. Ai fini delle imposte sui redditi e dell'Irap, la difformità tra il corrispettivo pattuito e il valore di mercato del bene o del servizio scambiato potrà fondare l'accertamento solo se accompagnata da ulteriori elementi indiziari gravi, precisi e concordanti, con un'unica eccezione: il caso in cui la difformità risulti "manifesta e rilevante".
Lo prevede l'articolo 24 del decreto legislativo correttivo Omnibus, attuativo della delega fiscale di cui alla legge 111/2023, il dlgs n. 148 del 7 agosto 2026, pubblicato sul Supplemento ordinario della Gazzetta Ufficiale n. 185 dell'11 agosto: la norma codifica il sindacato di antieconomicità, finora affidato all'elaborazione giurisprudenziale.
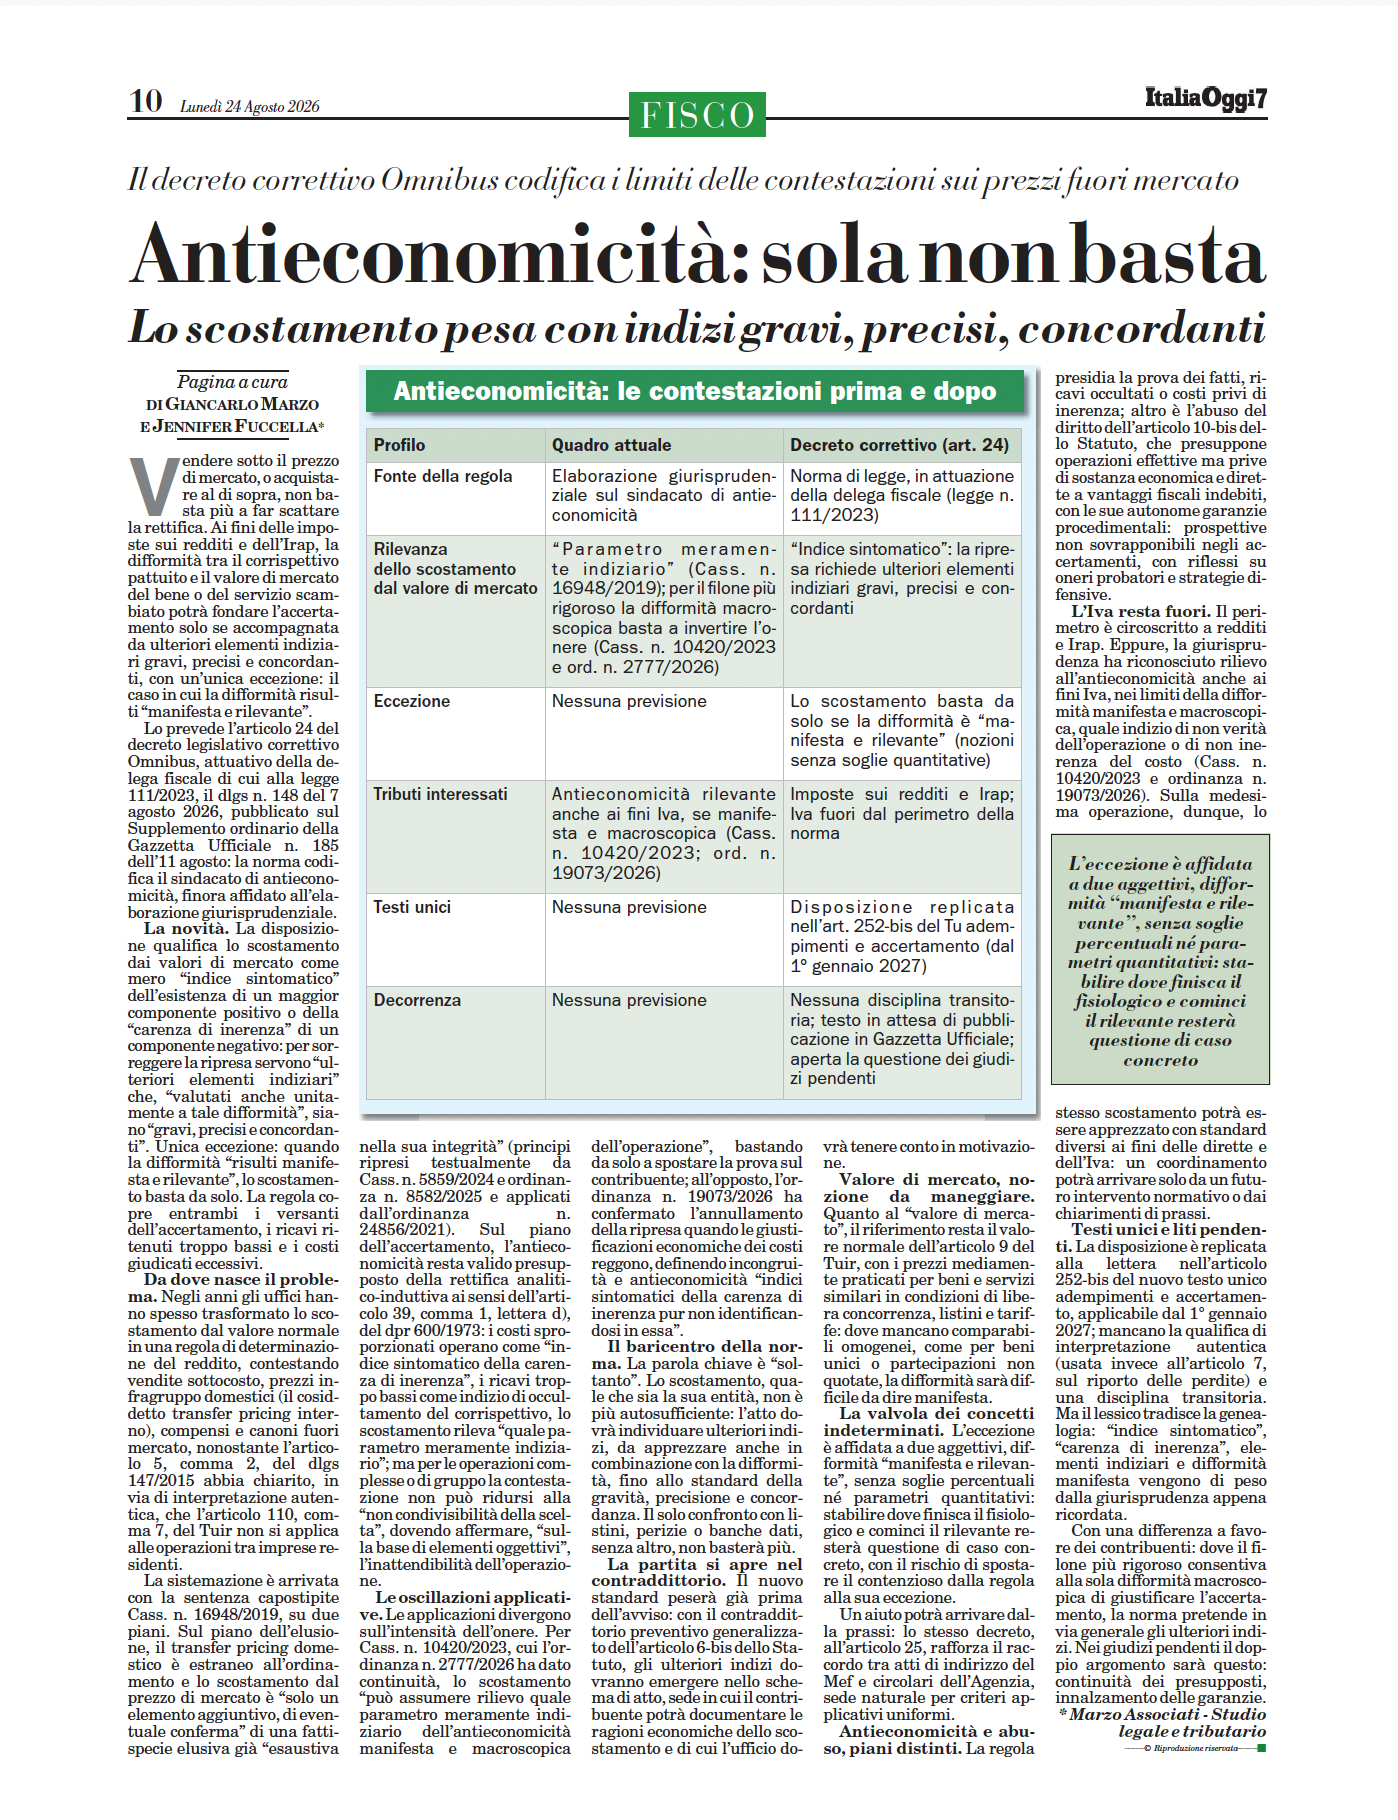
Antieconomicità: le contestazioni prima e dopo
| Profilo | Quadro attuale | Decreto correttivo (art. 24) |
| --- | --- | --- |
| Fonte della regola | Elaborazione giurisprudenziale sul sindacato di antieconomicità | Norma di legge, in attuazione della delega fiscale (legge n. 111/2023) |
| Rilevanza dello scostamento dal valore di mercato | "Parametro meramente indiziario" (Cass. n. 16948/2019); per il filone più rigoroso la difformità macroscopica basta a invertire l'onere (Cass. n. 10420/2023 e ord. n. 2777/2026) | "Indice sintomatico": la ripresa richiede ulteriori elementi indiziari gravi, precisi e concordanti |
| Eccezione | Nessuna previsione | Lo scostamento basta da solo se la difformità è "manifesta e rilevante" (nozioni senza soglie quantitative) |
| Tributi interessati | Antieconomicità rilevante anche ai fini Iva, se manifesta e macroscopica (Cass. n. 10420/2023; ord. n. 19073/2026) | Imposte sui redditi e Irap; Iva fuori dal perimetro della norma |
| Testi unici | Nessuna previsione | Disposizione replicata nell'art. 252-bis del Tu adempimenti e accertamento (dal 1° gennaio 2027) |
| Decorrenza | Nessuna previsione | Nessuna disciplina transitoria; aperta la questione dei giudizi pendenti |
La novità
La disposizione qualifica lo scostamento dai valori di mercato come mero "indice sintomatico" dell'esistenza di un maggior componente positivo o della "carenza di inerenza" di un componente negativo: per sorreggere la ripresa servono "ulteriori elementi indiziari" che, "valutati anche unitamente a tale difformità", siano "gravi, precisi e concordanti". Unica eccezione: quando la difformità "risulti manifesta e rilevante", lo scostamento basta da solo. La regola copre entrambi i versanti dell'accertamento, i ricavi ritenuti troppo bassi e i costi giudicati eccessivi.
Da dove nasce il problema
Negli anni gli uffici hanno spesso trasformato lo scostamento dal valore normale in una regola di determinazione del reddito, contestando vendite sottocosto, prezzi infragruppo domestici (il cosiddetto transfer pricing interno), compensi e canoni fuori mercato, nonostante l'articolo 5, comma 2, del dlgs 147/2015 abbia chiarito, in via di interpretazione autentica, che l'articolo 110, comma 7, del Tuir non si applica alle operazioni tra imprese residenti.
La sistemazione è arrivata con la sentenza capostipite Cass. n. 16948/2019, su due piani. Sul piano dell'elusione, il transfer pricing domestico è estraneo all'ordinamento e lo scostamento dal prezzo di mercato è "solo un elemento aggiuntivo, di eventuale conferma" di una fattispecie elusiva già "esaustiva nella sua integrità" (principi ripresi testualmente da Cass. n. 5859/2024 e ordinanza n. 8582/2025 e applicati dall'ordinanza n. 24856/2021). Sul piano dell'accertamento, l'antieconomicità resta valido presupposto della rettifica analitico-induttiva ai sensi dell'articolo 39, comma 1, lettera d), del dpr 600/1973: i costi sproporzionati operano come "indice sintomatico della carenza di inerenza", i ricavi troppo bassi come indizio di occultamento del corrispettivo, lo scostamento rileva "quale parametro meramente indiziario"; ma per le operazioni complesse o di gruppo la contestazione non può ridursi alla "non condivisibilità della scelta", dovendo affermare, "sulla base di elementi oggettivi", l'inattendibilità dell'operazione.
Le oscillazioni applicative
Le applicazioni divergono sull'intensità dell'onere. Per Cass. n. 10420/2023, cui l'ordinanza n. 2777/2026 ha dato continuità, lo scostamento "può assumere rilievo quale parametro meramente indiziario dell'antieconomicità manifesta e macroscopica dell'operazione", bastando da solo a spostare la prova sul contribuente; all'opposto, l'ordinanza n. 19073/2026 ha confermato l'annullamento della ripresa quando le giustificazioni economiche dei costi reggono, definendo incongruità e antieconomicità "indici sintomatici della carenza di inerenza pur non identificandosi in essa".
Il baricentro della norma
La parola chiave è "soltanto". Lo scostamento, quale che sia la sua entità, non è più autosufficiente: l'atto dovrà individuare ulteriori indizi, da apprezzare anche in combinazione con la difformità, fino allo standard della gravità, precisione e concordanza. Il solo confronto con listini, perizie o banche dati, senza altro, non basterà più.
La partita si apre nel contraddittorio
Il nuovo standard peserà già prima dell'avviso: con il contraddittorio preventivo generalizzato dell'articolo 6-bis dello Statuto, gli ulteriori indizi dovranno emergere nello schema di atto, sede in cui il contribuente potrà documentare le ragioni economiche dello scostamento e di cui l'ufficio dovrà tenere conto in motivazione.
Valore di mercato, nozione da maneggiare
Quanto al "valore di mercato", il riferimento resta il valore normale dell'articolo 9 del Tuir, con i prezzi mediamente praticati per beni e servizi similari in condizioni di libera concorrenza, listini e tariffe: dove mancano comparabili omogenei, come per beni unici o partecipazioni non quotate, la difformità sarà difficile da dire manifesta.
La valvola dei concetti indeterminati
L'eccezione è affidata a due aggettivi, difformità "manifesta e rilevante", senza soglie percentuali né parametri quantitativi: stabilire dove finisca il fisiologico e cominci il rilevante resterà questione di caso concreto, con il rischio di spostare il contenzioso dalla regola alla sua eccezione.
Un aiuto potrà arrivare dalla prassi: lo stesso decreto, all'articolo 25, rafforza il raccordo tra atti di indirizzo del Mef e circolari dell'Agenzia, sede naturale per criteri applicativi uniformi.
Antieconomicità e abuso, piani distinti
La regola presidia la prova dei fatti, ricavi occultati o costi privi di inerenza; altro è l'abuso del diritto dell'articolo 10-bis dello Statuto, che presuppone operazioni effettive ma prive di sostanza economica e dirette a vantaggi fiscali indebiti, con le sue autonome garanzie procedimentali: prospettive non sovrapponibili negli accertamenti, con riflessi su oneri probatori e strategie difensive.
L'Iva resta fuori
Il perimetro è circoscritto a redditi e Irap. Eppure, la giurisprudenza ha riconosciuto rilievo all'antieconomicità anche ai fini Iva, nei limiti della difformità manifesta e macroscopica, quale indizio di non verità dell'operazione o di non inerenza del costo (Cass. n. 10420/2023 e ordinanza n. 19073/2026). Sulla medesima operazione, dunque, lo stesso scostamento potrà essere apprezzato con standard diversi ai fini delle dirette e dell'Iva: un coordinamento potrà arrivare solo da un futuro intervento normativo o dai chiarimenti di prassi.
Testi unici e liti pendenti
La disposizione è replicata alla lettera nell'articolo 252-bis del nuovo testo unico adempimenti e accertamento, applicabile dal 1° gennaio 2027; mancano la qualifica di interpretazione autentica (usata invece all'articolo 7, sul riporto delle perdite) e una disciplina transitoria. Ma il lessico tradisce la genealogia: "indice sintomatico", "carenza di inerenza", elementi indiziari e difformità manifesta vengono di peso dalla giurisprudenza appena ricordata.
Con una differenza a favore dei contribuenti: dove il filone più rigoroso consentiva alla sola difformità macroscopica di giustificare l'accertamento, la norma pretende in via generale gli ulteriori indizi. Nei giudizi pendenti il doppio argomento sarà questo: continuità dei presupposti, innalzamento delle garanzie.
Domande frequenti
Lo scostamento dal valore di mercato basta ancora per un accertamento?
No. Ai fini delle imposte sui redditi e dell'Irap la difformità tra corrispettivo pattuito e valore di mercato può fondare l'accertamento solo se accompagnata da ulteriori elementi indiziari gravi, precisi e concordanti, salvo il caso in cui la difformità risulti "manifesta e rilevante".
Qual è la norma che codifica il sindacato di antieconomicità?
L'articolo 24 del decreto legislativo correttivo Omnibus, il dlgs n. 148 del 7 agosto 2026, pubblicato sul Supplemento ordinario della Gazzetta Ufficiale n. 185 dell'11 agosto, attuativo della delega fiscale di cui alla legge 111/2023.
La regola vale anche ai fini Iva?
No: il perimetro della norma è circoscritto a redditi e Irap. La giurisprudenza ha però riconosciuto rilievo all'antieconomicità anche ai fini Iva, nei limiti della difformità manifesta e macroscopica, quindi sulla medesima operazione potranno convivere standard diversi.
Che cosa significa difformità "manifesta e rilevante"?
È l'unica eccezione prevista dalla norma, affidata a due aggettivi senza soglie percentuali né parametri quantitativi: stabilire dove finisca il fisiologico e cominci il rilevante resterà questione di caso concreto.
Quando conviene documentare le ragioni economiche dello scostamento?
Già nel contraddittorio preventivo generalizzato dell'articolo 6-bis dello Statuto: gli ulteriori indizi dovranno emergere nello schema di atto e l'ufficio dovrà tenere conto in motivazione delle giustificazioni economiche prodotte dal contribuente.
Giancarlo Marzo e Jennifer Fuccella — Marzo Associati, Studio legale e tributario. Articolo pubblicato su ItaliaOggi Sette del 24 agosto 2026.