
In Sintesi
- Cosa segnala la lettera: fatture e corrispettivi 2023 non riscontrati nel reddito dichiarato in Redditi 2024 (provvedimento del 5 ottobre 2026, n. 271072).
- Dove si legge: arriva via PEC, a cui non si risponde; il dettaglio dei documenti è nel Cassetto fiscale.
- Perché i conti possono non tornare: incasso per forfetari e semplificati, competenza per gli ordinari; acconti, insoluti, beni strumentali.
- Se c'è un errore: ravvedimento fino alla notifica di un atto, con sanzione al 10% contro il 23,3% con l'adesione.
- Forfetari oltre 100.000 euro: il regime cessa già nel 2023, con tassazione ordinaria e Iva dall'incasso che supera la soglia.
Guida alla lettera
| Questione | La regola | Riferimenti |
|---|---|---|
| Cosa segnala la lettera | Fatture e corrispettivi 2023 non riscontrati nel reddito dichiarato in Redditi 2024 | Provv. 271072/2026 |
| Dove si legge | Arriva via Pec, a cui non si risponde; dettaglio nel Cassetto fiscale | Provv., punti 2 e 3 |
| Perché i conti non tornano | Incasso per forfetari e semplificati, competenza per gli ordinari; acconti, insoluti, beni strumentali | L. 190/2014; artt. 66 e 109 Tuir |
| Come rispondere | Esito in apertura, prospetto voce per voce e documenti | Provv., punto 3.1 |
| Se c'è un errore | Ravvedimento fino alla notifica di un atto: sanzione al 10%, contro il 23,3% con l'adesione | Art. 13 dlgs 472/1997; art. 2 dlgs 218/1997 |
| Forfetari oltre 100 mila euro | Regime cessato nel 2023: tassazione ordinaria e Iva dall'incasso che supera la soglia | Art. 1, c. 71, l. 190/2014; circ. 32/E/2023 |
| Se arriva un atto | Contraddittorio di almeno 60 giorni, salvo accertamenti da incrocio di dati; in giudizio prova l'amministrazione | Art. 6-bis Statuto; dm 24/4/2024; art. 7 dlgs 546/1992 |
Fonte: ItaliaOggi7, 26 ottobre 2026, p. 10 — pagina a cura di Giancarlo Marzo e Sara Fasi.
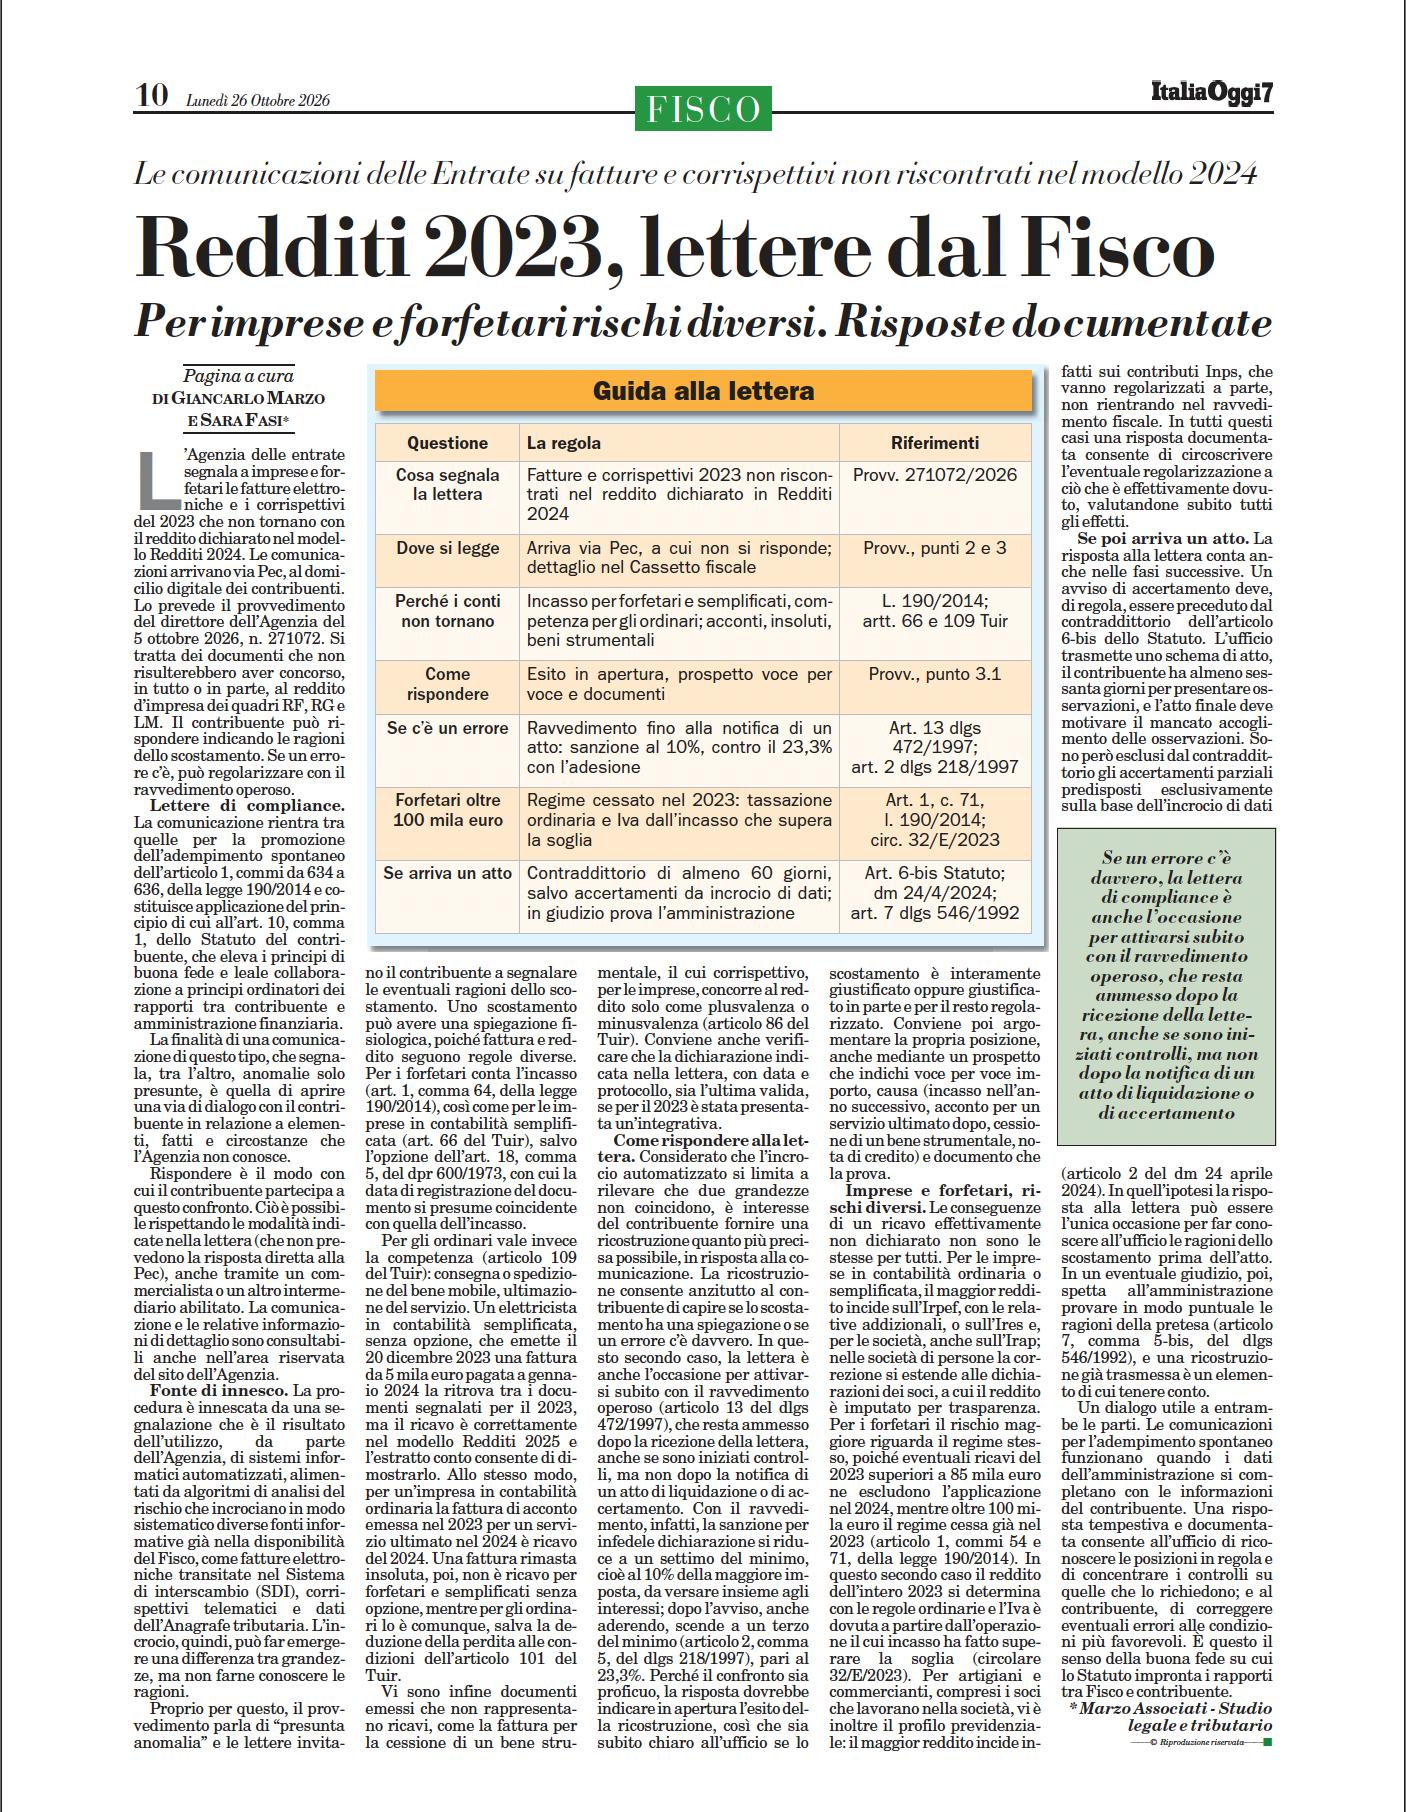
Con il provvedimento del direttore dell'Agenzia delle Entrate del 5 ottobre 2026, n. 271072, sono partite le comunicazioni che segnalano a imprese e contribuenti forfetari le fatture elettroniche e i corrispettivi telematici del 2023 che non risultano aver concorso, in tutto o in parte, al reddito d'impresa dichiarato nel modello Redditi 2024 (quadri RF, RG e LM). Le lettere arrivano via PEC, al domicilio digitale del contribuente. Il tema è stato analizzato da Giancarlo Marzo e Sara Fasi su ItaliaOggi7 del 26 ottobre 2026: riassumiamo qui i punti utili a chi riceve la comunicazione.
Che cosa segnala la lettera
Si tratta di una comunicazione per la promozione dell'adempimento spontaneo, prevista dall'articolo 1, commi da 634 a 636, della legge 190/2014, in attuazione del principio di buona fede e leale collaborazione dell'articolo 10, comma 1, dello Statuto del contribuente. La segnalazione nasce da un incrocio automatizzato tra fonti già nella disponibilità del Fisco: fatture transitate dal Sistema di interscambio, corrispettivi telematici, dati dell'Anagrafe tributaria. L'algoritmo rileva che due grandezze non coincidono, ma non conosce le ragioni della differenza. Per questo il provvedimento parla di anomalia "presunta" e invita il contribuente a spiegare lo scostamento.
Alla PEC non si risponde direttamente: le modalità di risposta sono indicate nella lettera e il dettaglio dei documenti segnalati è consultabile nel Cassetto fiscale. La risposta può essere trasmessa anche tramite un commercialista o altro intermediario abilitato.
Perché i conti possono non tornare
Fattura e reddito seguono regole diverse, e in molti casi lo scostamento ha una spiegazione fisiologica.
- I forfetari determinano il reddito per cassa (art. 1, comma 64, legge 190/2014); lo stesso vale per le imprese in contabilità semplificata (art. 66 Tuir), salvo l'opzione dell'art. 18, comma 5, del dpr 600/1973, con cui la data di registrazione del documento si presume coincidente con l'incasso.
- Le imprese in contabilità ordinaria applicano invece la competenza (art. 109 Tuir): conta la consegna o spedizione del bene, o l'ultimazione del servizio.
Conviene anche verificare che la dichiarazione indicata nella lettera, con data e protocollo, sia l'ultima valida: se per il 2023 è stata presentata una dichiarazione integrativa, il confronto va fatto con quella.
Come impostare la risposta
Poiché l'incrocio si limita a rilevare una differenza, è interesse del contribuente fornire una ricostruzione precisa. La risposta dovrebbe aprire con l'esito della ricostruzione, così che l'ufficio capisca subito se lo scostamento è interamente giustificato oppure giustificato in parte e, per il resto, regolarizzato. Segue un prospetto voce per voce con importo, causa (incasso nell'anno successivo, acconto per un servizio ultimato dopo, cessione di un bene strumentale, nota di credito) e documento che la prova.
Se un errore c'è davvero, la lettera è l'occasione per attivare subito il ravvedimento operoso (art. 13 del d.lgs. 472/1997). Il ravvedimento resta ammesso dopo la ricezione della comunicazione e anche se sono iniziati controlli, ma non dopo la notifica di un atto di liquidazione o di accertamento. La differenza è rilevante: con il ravvedimento la sanzione per infedele dichiarazione si riduce a un settimo del minimo, cioè al 10% della maggiore imposta, da versare con gli interessi; dopo l'avviso, anche aderendo, la riduzione è a un terzo del minimo (art. 2, comma 5, d.lgs. 218/1997), pari al 23,3%.
Imprese e forfetari: rischi diversi
Le conseguenze di un ricavo effettivamente non dichiarato cambiano a seconda del regime.
- Per le imprese in contabilità ordinaria o semplificata il maggior reddito incide sull'Irpef e relative addizionali, o sull'Ires e, per le società, anche sull'Irap. Nelle società di persone la correzione si estende alle dichiarazioni dei soci, cui il reddito è imputato per trasparenza.
- Per i forfetari il rischio maggiore riguarda il regime stesso: ricavi 2023 superiori a 85.000 euro escludono l'applicazione del forfetario nel 2024; oltre 100.000 euro il regime cessa già nel 2023 (art. 1, commi 54 e 71, legge 190/2014). In questo secondo caso il reddito dell'intero 2023 si determina con le regole ordinarie e l'Iva è dovuta a partire dall'operazione il cui incasso ha fatto superare la soglia (circolare 32/E/2023).
- Per artigiani e commercianti, compresi i soci che lavorano nella società, c'è anche il profilo previdenziale: il maggior reddito incide sui contributi Inps, da regolarizzare separatamente perché non rientrano nel ravvedimento fiscale.
Se poi arriva un atto
La risposta alla lettera conta anche nelle fasi successive. Di regola un avviso di accertamento deve essere preceduto dal contraddittorio dell'articolo 6-bis dello Statuto del contribuente: l'ufficio trasmette uno schema di atto, il contribuente ha almeno sessanta giorni per presentare osservazioni e l'atto finale deve motivare il loro mancato accoglimento. Sono però esclusi dal contraddittorio gli accertamenti parziali predisposti esclusivamente sulla base dell'incrocio di dati (art. 2 del dm 24 aprile 2024). In quell'ipotesi, la risposta alla lettera può essere l'unica occasione per far conoscere all'ufficio le ragioni dello scostamento prima dell'atto.
In un eventuale giudizio, infine, spetta all'amministrazione provare in modo puntuale le ragioni della pretesa (art. 7, comma 5-bis, d.lgs. 546/1992): una ricostruzione già trasmessa in risposta alla lettera è un elemento di cui il giudice tiene conto.
Le comunicazioni per l'adempimento spontaneo funzionano quando i dati dell'amministrazione si completano con le informazioni del contribuente. Rispondere in modo tempestivo e documentato permette all'ufficio di riconoscere le posizioni in regola e al contribuente di correggere eventuali errori alle condizioni più favorevoli.
L'articolo completo di Giancarlo Marzo e Sara Fasi è su ItaliaOggi7 del 26 ottobre 2026.
Marzo Associati – Studio legale e tributario
Per l'assistenza nella risposta alla comunicazione e nell'eventuale fase successiva si veda la pagina dedicata al contenzioso tributario; per la verifica della posizione fiscale d'impresa, quella sulla fiscalità d'impresa.
Domande frequenti
Che cosa segnala la lettera dell'Agenzia delle Entrate sui ricavi 2023?
Segnala a imprese e contribuenti forfetari le fatture elettroniche e i corrispettivi telematici del 2023 che non risultano aver concorso, in tutto o in parte, al reddito d'impresa dichiarato nel modello Redditi 2024 (quadri RF, RG e LM), come previsto dal provvedimento del 5 ottobre 2026, n. 271072.
Come si risponde alla comunicazione?
Alla PEC non si risponde direttamente: le modalità sono indicate nella lettera e il dettaglio dei documenti è nel Cassetto fiscale. La risposta, trasmissibile anche tramite un commercialista o altro intermediario abilitato, dovrebbe aprire con l'esito della ricostruzione e seguire con un prospetto voce per voce con importo, causa e documento che la prova.
Lo scostamento significa sempre che c'è un errore?
No. Fattura e reddito seguono regole diverse: forfetari e semplificati determinano il reddito per cassa, le imprese in contabilità ordinaria per competenza. Una fattura emessa a dicembre 2023 e incassata a gennaio 2024, un acconto per un servizio ultimato nel 2024 o una fattura insoluta possono spiegare la differenza.
Si può ancora fare il ravvedimento operoso dopo la lettera?
Sì. Il ravvedimento resta ammesso dopo la ricezione della comunicazione e anche se sono iniziati controlli, ma non dopo la notifica di un atto di liquidazione o di accertamento. La sanzione per infedele dichiarazione scende al 10% della maggiore imposta, contro il 23,3% dopo l'avviso, anche aderendo.
Cosa rischiano i forfetari con ricavi 2023 oltre 100.000 euro?
Oltre 100.000 euro il regime cessa già nel 2023: il reddito dell'intero anno si determina con le regole ordinarie e l'Iva è dovuta a partire dall'operazione il cui incasso ha fatto superare la soglia (circolare 32/E/2023). Con ricavi oltre 85.000 euro il forfetario non si applica nel 2024.
Giancarlo Marzo e Sara Fasi — Marzo Associati, Studio legale e tributario. Articolo pubblicato su ItaliaOggi7 il 26 ottobre 2026.


